

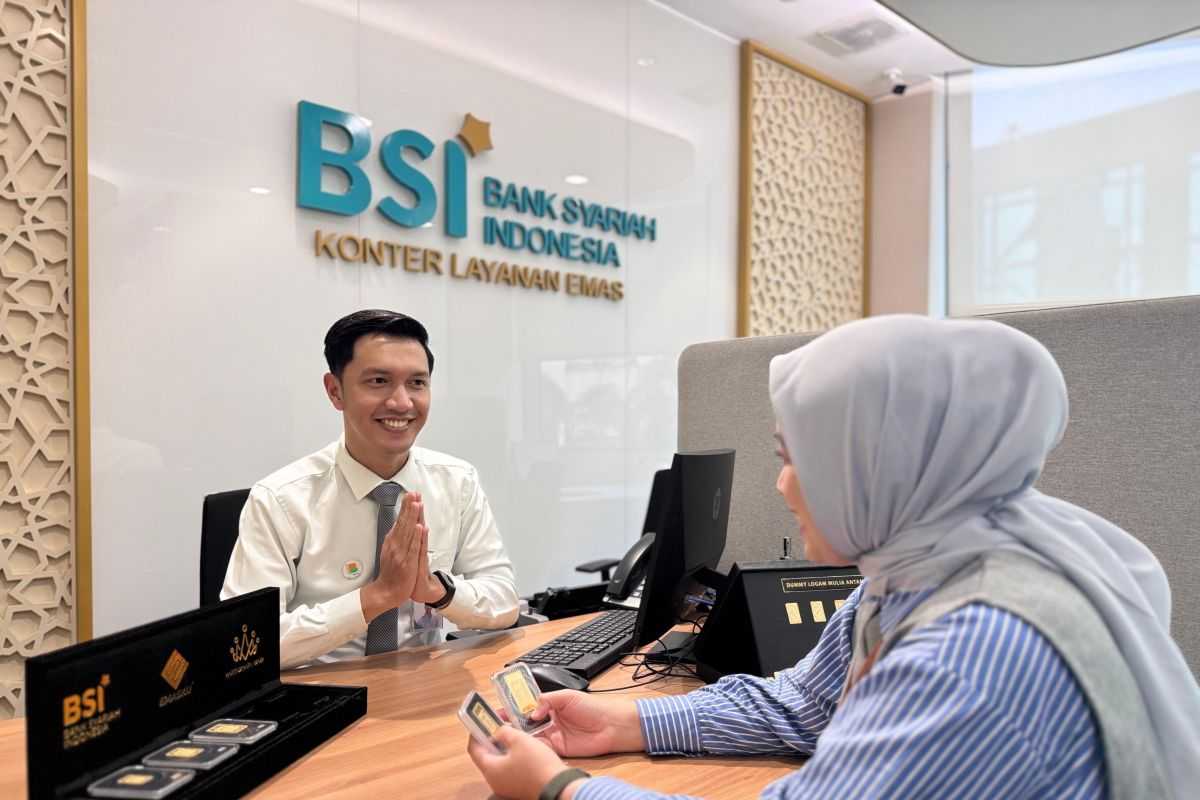
Ketika menghadapi periode ketidakstabilan ekonomi, berbagai lembaga keuangan mengalami tekanan yang signifikan, mendorong masyarakat untuk mencari alternatif yang mampu menawarkan rasa aman dan kepercayaan lebih tinggi.
Di tengah dinamika tersebut, terdapat kecenderungan peningkatan minat terhadap lembaga yang tidak hanya berorientasi pada keuntungan semata, tetapi juga mengedepankan prinsip keuangan yang beretika dan transparan.
Banyak individu maupun pelaku usaha mulai melirik opsi perbankan yang mampu memberikan solusi keuangan yang tidak memberatkan serta mendukung kestabilan finansial jangka panjang.
Lembaga-lembaga yang memiliki landasan operasional berdasarkan nilai keadilan, kemitraan, dan keseimbangan menjadi sorotan karena dianggap lebih adaptif dalam mengelola risiko serta menjaga keberlanjutan pelayanan.
Dalam situasi penuh ketidakpastian, preferensi masyarakat cenderung beralih ke pilihan yang dinilai mampu memberikan ketenangan pikiran sekaligus memenuhi kebutuhan finansial secara adil dan berimbang.
Alasan Bank Syariah Jadi Pilihan Utama Saat Ekonomi Tidak Stabil
Ketika kondisi ekonomi mengalami ketidakstabilan, masyarakat cenderung mencari lembaga keuangan yang menawarkan kestabilan, keadilan, dan pendekatan etis dalam pengelolaan dana.
Bank syariah muncul sebagai pilihan utama dengan berbagai keunggulan yang menjawab kebutuhan di masa penuh ketidakpastian.
1. Prinsip Bagi Hasil yang Adil
Sistem bagi hasil yang diterapkan oleh bank syariah memberikan alternatif keuangan yang lebih berkeadilan dibandingkan sistem bunga konvensional.
Dalam mekanisme ini, baik pihak bank maupun nasabah berbagi keuntungan maupun risiko sesuai kesepakatan yang telah ditetapkan di awal.
Pendekatan ini menciptakan hubungan yang saling menguntungkan karena kedua belah pihak memiliki kepentingan yang sejalan untuk mencapai hasil usaha yang positif.
Model ini tidak membebankan nasabah dengan kewajiban pembayaran tetap yang dapat memberatkan terutama saat pendapatan menurun akibat kondisi ekonomi yang tidak stabil.
Ketika pendapatan usaha mengalami fluktuasi, sistem bagi hasil memungkinkan penyesuaian kewajiban pembayaran sehingga tidak memberatkan salah satu pihak. Pengaturan ini memberikan fleksibilitas yang lebih besar bagi nasabah yang mengalami tekanan finansial.
Selain itu, penerapan prinsip keadilan dalam pembagian keuntungan memotivasi kedua pihak untuk bekerja sama dalam memastikan keberhasilan usaha yang dibiayai.
Praktik ini menghindarkan nasabah dari risiko bunga tetap yang tetap harus dibayar walau usaha sedang mengalami kerugian, sehingga memberikan rasa aman yang lebih tinggi dalam menghadapi ketidakpastian ekonomi.
2. Bebas Riba Sesuai Syariat
Ketentuan bebas riba menjadi salah satu daya tarik utama bank syariah, terutama bagi masyarakat yang mengutamakan prinsip keuangan yang sesuai dengan ajaran agama. Dalam sistem ini, bank tidak membebankan bunga atas pinjaman atau produk pembiayaan lainnya.
Hal ini menciptakan skema transaksi yang lebih sederhana dan transparan karena keuntungan bank berasal dari aktivitas bisnis riil atau kesepakatan bagi hasil, bukan dari bunga yang bersifat eksploitatif.
Kebijakan tanpa bunga ini juga melindungi nasabah dari beban biaya tambahan yang dapat meningkat signifikan ketika suku bunga pasar mengalami kenaikan drastis.
Pada masa ketidakstabilan ekonomi, fluktuasi suku bunga menjadi faktor risiko besar bagi nasabah bank konvensional. Dengan tidak adanya riba, bank syariah menawarkan kepastian biaya pembiayaan yang lebih stabil dan dapat diprediksi.
Ketiadaan bunga juga membantu mencegah penumpukan beban utang yang sering kali menjadi penyebab utama kegagalan finansial saat kondisi pasar memburuk.
Prinsip keuangan bebas riba tidak hanya mendukung keberlanjutan usaha nasabah tetapi juga menciptakan kepercayaan yang kuat terhadap keadilan dan kepastian dalam setiap transaksi yang dilakukan.
3. Pendekatan Etis dan Transparan
Transparansi menjadi pilar penting dalam operasional bank syariah yang membedakannya dari banyak lembaga keuangan lainnya. Setiap produk dan layanan yang ditawarkan harus melalui proses verifikasi dan persetujuan yang ketat oleh Dewan Pengawas Syariah.
Proses ini menjamin bahwa seluruh kegiatan keuangan sesuai dengan prinsip etika dan nilai-nilai moral yang tinggi. Nasabah mendapatkan informasi yang jelas mengenai hak dan kewajiban mereka, serta bagaimana dana mereka akan dikelola.
Transparansi seperti ini sangat penting untuk membangun rasa kepercayaan, terutama saat masyarakat menghadapi ketidakpastian ekonomi.
Pendekatan etis yang diterapkan juga menciptakan hubungan yang lebih sehat antara lembaga keuangan dan nasabah.
Bank syariah tidak semata-mata mengejar keuntungan maksimal tetapi juga mempertimbangkan dampak sosial dan ekonomi dari produk yang ditawarkan.
Keterbukaan dalam setiap aspek transaksi membantu mencegah praktik yang merugikan pihak manapun, seperti biaya tersembunyi atau perubahan ketentuan sepihak.
Kejelasan informasi dan komitmen terhadap etika menjadi faktor utama yang membuat banyak pihak memilih bank syariah sebagai mitra keuangan yang dapat diandalkan di tengah kondisi pasar yang penuh tantangan.
4. Stabilitas Melalui Investasi Riil
Bank syariah memiliki kebijakan untuk menyalurkan dana ke sektor-sektor yang nyata dan produktif, seperti perdagangan, manufaktur, pertanian, dan properti.
Dengan mendukung kegiatan ekonomi riil, bank syariah membantu menciptakan nilai tambah yang berkelanjutan bagi masyarakat dan perekonomian secara keseluruhan.
Pendekatan investasi ini cenderung lebih stabil dibandingkan spekulasi finansial yang sering kali menjadi pemicu gejolak ekonomi.
Keterlibatan dalam sektor riil juga memungkinkan bank memantau langsung kinerja usaha yang dibiayai sehingga risiko dapat dikelola dengan lebih efektif.
Dalam situasi ekonomi yang tidak menentu, portofolio pembiayaan berbasis aset riil terbukti lebih tahan terhadap fluktuasi pasar. Sektor-sektor produktif memiliki kecenderungan untuk tetap beroperasi meskipun ada penurunan permintaan atau ketidakpastian finansial.
Pendanaan yang difokuskan pada kegiatan nyata membantu mengurangi volatilitas dan menciptakan aliran pendapatan yang lebih konsisten bagi bank maupun nasabah.
Dengan cara ini, bank syariah tidak hanya melindungi kestabilan keuangan institusi itu sendiri, tetapi juga membantu menjaga kelangsungan usaha nasabah dan memberikan kontribusi positif terhadap perekonomian nasional.
5. Manajemen Risiko yang Hati-Hati
Bank syariah menerapkan prinsip kehati-hatian yang ketat dalam proses penyaluran pembiayaan untuk mengurangi risiko gagal bayar dan kerugian. Evaluasi kelayakan nasabah dilakukan dengan cermat, mencakup analisis kemampuan usaha, rekam jejak keuangan, serta potensi risiko eksternal.
Langkah-langkah mitigasi risiko, seperti keharusan adanya jaminan yang sesuai dan pengawasan berkala, menjadi bagian dari kebijakan pembiayaan. Pendekatan ini bertujuan untuk melindungi kepentingan semua pihak yang terlibat serta menjaga keberlanjutan operasional bank.
Strategi manajemen risiko yang disiplin menjadi semakin penting saat kondisi ekonomi mengalami tekanan. Ketika banyak lembaga keuangan menghadapi peningkatan kredit bermasalah, bank syariah cenderung memiliki tingkat non-performing financing (NPF) yang lebih rendah.
Praktik kehati-hatian membantu menghindari ekspansi pembiayaan yang terlalu agresif dan menjaga kualitas aset yang dimiliki.
Dengan mengutamakan stabilitas daripada pertumbuhan jangka pendek, bank syariah mampu mempertahankan kepercayaan masyarakat dan meminimalkan potensi gangguan terhadap keberlanjutan keuangan nasabah serta lembaga itu sendiri.
6. Produk Fleksibel Sesuai Kebutuhan
Bank syariah menawarkan beragam produk keuangan yang dirancang untuk memenuhi kebutuhan beragam segmen masyarakat.
Setiap produk dikembangkan dengan mempertimbangkan berbagai kondisi ekonomi dan preferensi individu, baik untuk keperluan konsumtif, investasi, maupun pengembangan usaha.
Skema pembiayaan dapat disesuaikan dengan kemampuan keuangan nasabah, memberikan fleksibilitas dalam hal jangka waktu, jumlah pembiayaan, serta metode pembayaran.
Pendekatan adaptif seperti ini memungkinkan masyarakat dari berbagai latar belakang untuk mendapatkan solusi keuangan yang sesuai tanpa membebani.
Fleksibilitas produk keuangan memberikan keunggulan signifikan terutama saat ketidakstabilan ekonomi membatasi pilihan pendanaan. Bank syariah mampu menyesuaikan syarat dan ketentuan produk agar relevan dengan tantangan yang dihadapi nasabah.
Misalnya, saat pendapatan usaha menurun, tersedia opsi restrukturisasi pembiayaan atau penjadwalan ulang pembayaran. Produk yang fleksibel bukan hanya meningkatkan kenyamanan, tetapi juga membantu mencegah kegagalan finansial yang lebih besar di tengah tekanan ekonomi.
Kemampuan untuk menyesuaikan diri dengan kebutuhan pasar menjadi salah satu alasan utama bank syariah tetap menjadi pilihan terpercaya.
7. Kepercayaan Tinggi dari Masyarakat
Tingkat kepercayaan masyarakat terhadap bank syariah terus meningkat, terutama karena komitmennya terhadap nilai-nilai keadilan dan transparansi. Prinsip-prinsip yang dijunjung tinggi oleh bank syariah memberikan rasa aman bagi masyarakat dalam mengelola keuangan mereka.
Reputasi yang dibangun melalui kepatuhan pada prinsip syariah dan praktik keuangan yang bertanggung jawab mendorong loyalitas nasabah.
Kepercayaan yang kuat juga diperkuat oleh peran Dewan Pengawas Syariah yang memastikan seluruh kegiatan operasional sesuai dengan ketentuan agama.
Kepercayaan ini menjadi modal penting saat perekonomian menghadapi gejolak. Ketika ketidakpastian pasar membuat masyarakat ragu terhadap lembaga keuangan lain, bank syariah tetap menjadi pelabuhan yang aman.
Hubungan yang dibangun berdasarkan kejujuran dan keterbukaan menciptakan loyalitas yang sulit digoyahkan oleh perubahan kondisi ekonomi.
Bahkan ketika tekanan ekonomi memunculkan kekhawatiran luas, masyarakat cenderung mempertahankan hubungan mereka dengan bank syariah karena keyakinan bahwa lembaga tersebut akan tetap konsisten menjaga prinsip dan keadilan.
8. Tidak Terpengaruh Fluktuasi Suku Bunga
Sistem perbankan syariah yang tidak berbasis bunga memberikan keuntungan besar saat suku bunga pasar mengalami fluktuasi.
Ketika bank konvensional menyesuaikan suku bunga sesuai dengan kondisi pasar yang berubah-ubah, bank syariah tetap menawarkan pembiayaan dengan skema yang stabil.
Pendekatan ini menciptakan kepastian bagi nasabah dalam merencanakan kewajiban keuangan mereka. Ketiadaan fluktuasi bunga mengurangi risiko beban tambahan yang bisa muncul akibat kebijakan moneter yang ketat atau perubahan mendadak dalam tingkat suku bunga acuan.
Stabilitas ini menjadi sangat bernilai dalam situasi ekonomi yang tidak menentu, di mana volatilitas suku bunga dapat menambah tekanan pada keuangan individu dan bisnis.
Nasabah bank syariah tidak perlu khawatir akan kenaikan cicilan atau biaya pembiayaan yang mendadak karena perubahan pasar.
Keuntungan ini memberikan ruang bagi perencanaan keuangan yang lebih baik dan membantu menjaga arus kas yang stabil.
Dengan menghilangkan faktor ketidakpastian suku bunga, bank syariah mampu memberikan ketenangan pikiran sekaligus mendukung ketahanan finansial dalam jangka panjang.
9. Mendorong Kesejahteraan Bersama
Filosofi dasar bank syariah berakar pada upaya menciptakan kesejahteraan bersama bagi seluruh pihak yang terlibat. Setiap transaksi dan produk yang ditawarkan tidak hanya mempertimbangkan keuntungan finansial, tetapi juga dampak sosial yang dihasilkan.
Dana yang dihimpun dari masyarakat disalurkan untuk membiayai sektor-sektor produktif yang mendukung pertumbuhan ekonomi dan penciptaan lapangan kerja.
Konsep keuangan yang berorientasi pada kebermanfaatan sosial menciptakan nilai tambah yang tidak hanya dinikmati oleh individu, tetapi juga oleh komunitas secara luas.
Keberpihakan terhadap kesejahteraan bersama menjadi lebih relevan saat perekonomian menghadapi tantangan besar.
Banyak lembaga keuangan mungkin lebih fokus pada keberlanjutan portofolio dan keuntungan semata, tetapi bank syariah tetap menjaga komitmen terhadap pembangunan ekonomi yang inklusif.
Pengembangan usaha mikro, kecil, dan menengah (UMKM), pembiayaan sektor pertanian, serta dukungan pada inisiatif sosial menjadi bagian dari strategi keberlanjutan.
Dengan demikian, bank syariah bukan sekadar penyedia layanan keuangan, tetapi juga motor penggerak pembangunan yang adil dan berimbang.
10. Mekanisme Penyelesaian Utang Humanis
Bank syariah menerapkan pendekatan penyelesaian utang yang lebih manusiawi dibandingkan lembaga keuangan konvensional.
Ketika nasabah menghadapi kesulitan dalam memenuhi kewajiban pembayaran, bank syariah menyediakan mekanisme restrukturisasi yang mempertimbangkan kondisi keuangan nasabah.
Penyelesaian masalah utang tidak dilakukan dengan cara yang menekan atau membebani, melainkan dengan mencari solusi bersama yang adil. Proses ini mencerminkan nilai empati dan keadilan yang menjadi inti dari prinsip syariah.
Pendekatan humanis dalam penanganan utang sangat penting saat ketidakstabilan ekonomi meningkatkan jumlah nasabah yang mengalami kesulitan keuangan.
Alih-alih menerapkan sanksi berat atau penyitaan aset secara langsung, bank syariah bekerja sama dengan nasabah untuk menyesuaikan skema pembayaran atau bahkan memberikan keringanan tertentu.
Langkah-langkah ini tidak hanya membantu meringankan beban nasabah, tetapi juga menjaga hubungan baik antara lembaga dan masyarakat.
Pendekatan yang berlandaskan keadilan dan kemanusiaan memperkuat posisi bank syariah sebagai mitra keuangan yang terpercaya dan peduli terhadap kesejahteraan nasabahnya.
Bank syariah tidak sekadar menjadi alternatif, melainkan solusi keuangan yang kokoh saat badai ekonomi melanda. Pilihan ini mencerminkan kebutuhan akan stabilitas sekaligus prinsip keuangan yang berkeadilan.
Baca Juga : Inilah 8 Cara Menghindari Kesalahan Saat Menutup Rekening di Bank










