Pajak Penghasilan atau PPh merupakan salah satu jenis pajak yang perlu dipahami oleh masyarakat yang memperoleh penghasilan.
Bagi pemula, istilah seperti penghasilan bruto, penghasilan neto, PTKP, Penghasilan Kena Pajak atau PKP, tarif progresif, hingga kredit pajak mungkin terdengar cukup rumit.
Padahal, secara sederhana, cara menghitung PPh dapat dipahami melalui beberapa tahapan.
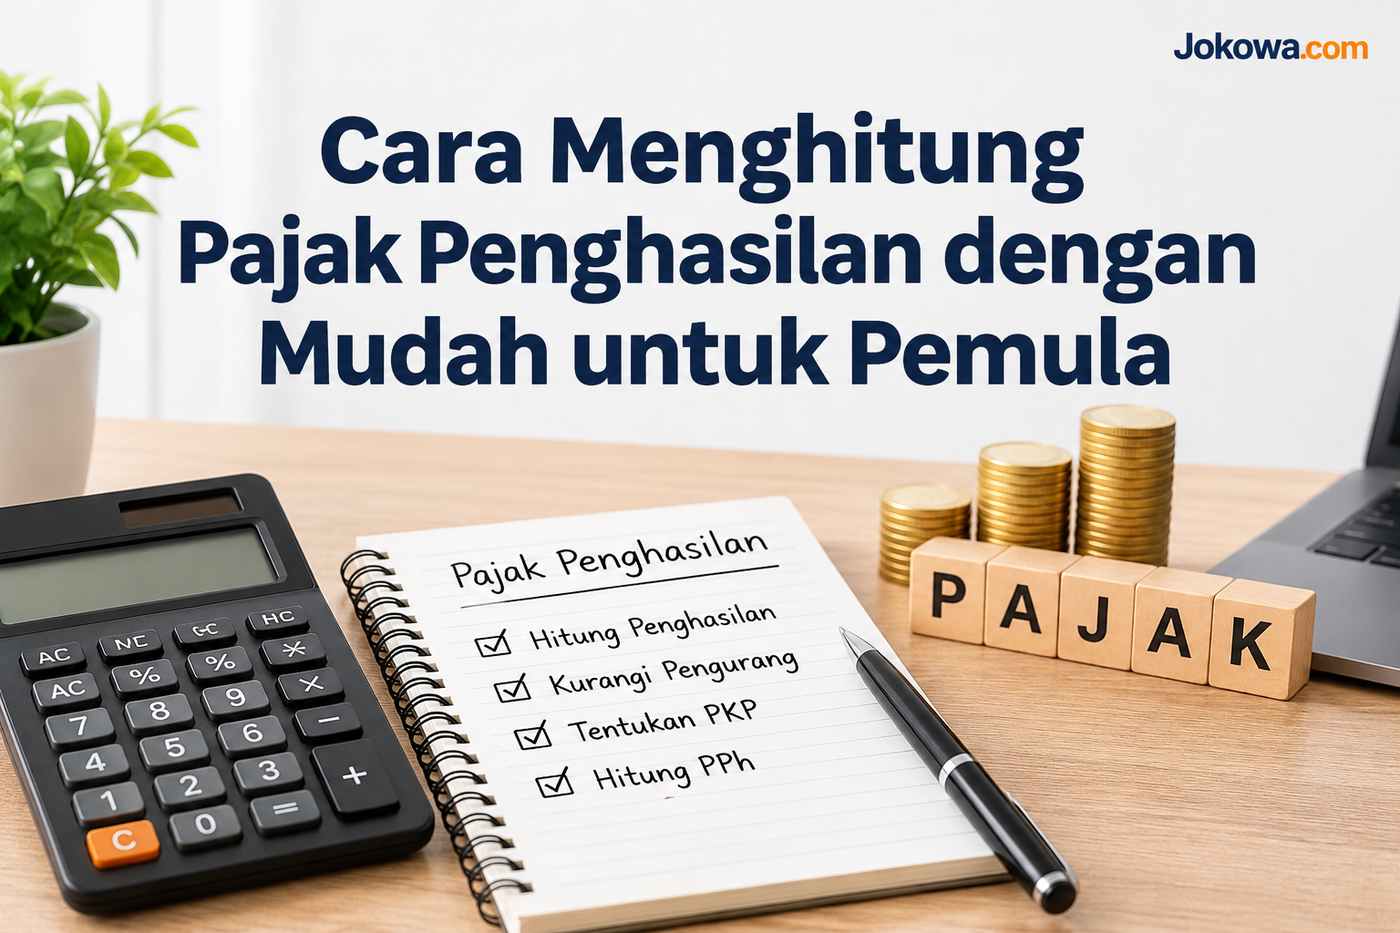
Kita perlu mengetahui berapa penghasilan selama satu tahun, menentukan penghasilan neto, mengurangi Penghasilan Tidak Kena Pajak atau PTKP, mendapatkan Penghasilan Kena Pajak, kemudian menerapkan tarif PPh sesuai lapisan penghasilan.
Perlu diperhatikan bahwa cara menghitung pajak dapat berbeda tergantung sumber penghasilan dan status wajib pajak. Artikel ini terutama membahas gambaran penghitungan PPh orang pribadi dengan tarif umum, sehingga cocok sebagai panduan awal bagi pemula.
Apa Itu Pajak Penghasilan?
Pajak Penghasilan adalah pajak yang dikenakan atas penghasilan yang diterima atau diperoleh wajib pajak dalam suatu tahun pajak. Penghasilan tersebut dapat berasal dari pekerjaan, usaha, pekerjaan bebas, maupun sumber penghasilan lain yang menjadi objek pajak.
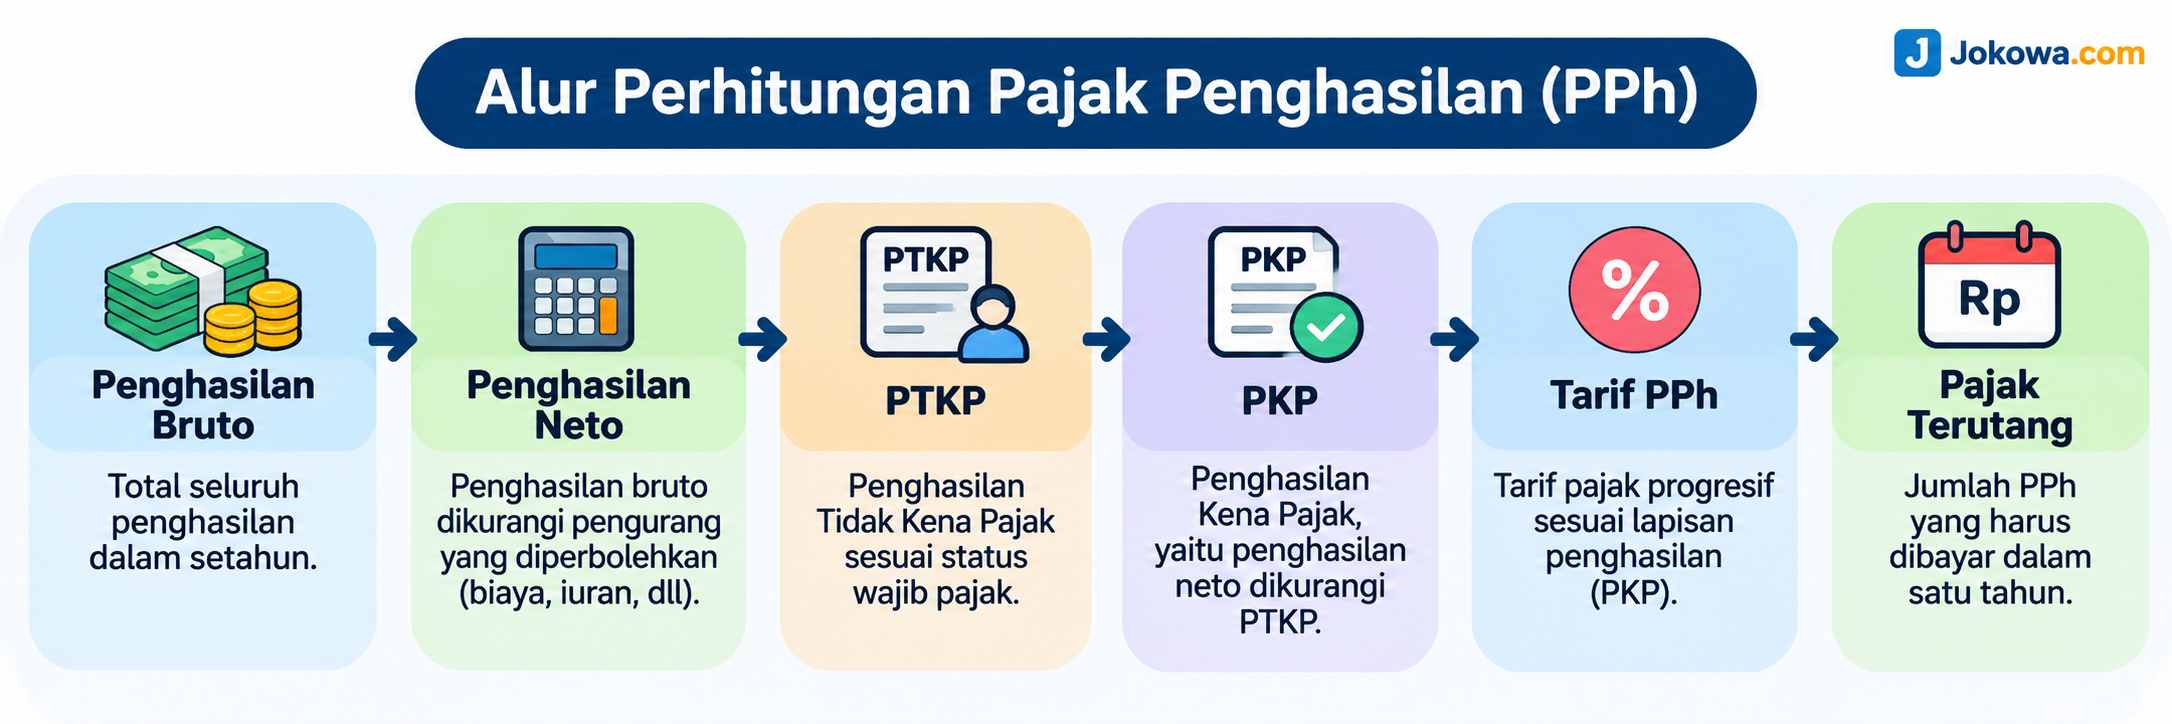
Dalam menghitung PPh, jangan langsung mengalikan seluruh gaji atau pendapatan dengan persentase pajak. Ada tahapan yang harus dilakukan terlebih dahulu.
Secara sederhana, alurnya adalah:
Penghasilan → Penghasilan Neto → Kurangi PTKP → Penghasilan Kena Pajak → Terapkan Tarif PPh → PPh Terutang
Direktorat Jenderal Pajak menjelaskan bahwa penghasilan neto tahunan menjadi dasar untuk memperoleh Penghasilan Kena Pajak setelah dikurangi PTKP.
Cara Menghitung Pajak Penghasilan dengan Mudah
1. Hitung Penghasilan Bruto Selama Setahun
Langkah pertama adalah mengetahui total penghasilan bruto selama satu tahun pajak.
Bagi karyawan yang memperoleh gaji tetap setiap bulan, cara sederhananya adalah:
Penghasilan bruto tahunan = Penghasilan bruto bulanan × 12
Sebagai contoh, seseorang memperoleh gaji Rp8.000.000 per bulan.
Maka:
Rp8.000.000 × 12 = Rp96.000.000
Dengan demikian, penghasilan bruto dalam satu tahun adalah Rp96.000.000.
Namun, jika seseorang mendapatkan bonus, tunjangan, honorarium, atau penghasilan lain yang menjadi objek pajak, penghasilan tersebut juga perlu diperhatikan sesuai ketentuan perpajakan yang berlaku.
Penghitungan tahunan menjadi penting karena tarif PPh orang pribadi diterapkan berdasarkan lapisan Penghasilan Kena Pajak dalam satu tahun.
2. Bedakan Penghasilan Bruto dan Penghasilan Neto
Salah satu kesalahan pemula adalah menganggap penghasilan bruto sama dengan penghasilan yang langsung dikenakan tarif pajak.
Padahal, dalam penghitungan PPh, terdapat konsep penghasilan neto.
Secara sederhana:
Penghasilan Neto = Penghasilan Bruto – Pengurang yang Diperbolehkan
Untuk karyawan, penghasilan neto dapat diperoleh berdasarkan komponen penghasilan dan pengurang yang diakui dalam ketentuan PPh Pasal 21.
Sementara bagi orang pribadi yang menjalankan usaha atau pekerjaan bebas, penghitungan penghasilan neto dapat mengikuti pembukuan atau ketentuan Norma Penghitungan Penghasilan Neto (NPPN), apabila memenuhi persyaratan.
DJP menjelaskan bahwa pekerja bebas dengan peredaran bruto tertentu dapat menggunakan NPPN sesuai ketentuan yang berlaku untuk memperoleh penghasilan neto.
Karena itu, jangan langsung menggunakan omzet sebagai Penghasilan Kena Pajak tanpa melihat jenis kegiatan dan metode penghitungan yang berlaku.
3. Tentukan PTKP
Setelah mendapatkan penghasilan neto, tahap berikutnya adalah memperhitungkan Penghasilan Tidak Kena Pajak atau PTKP.
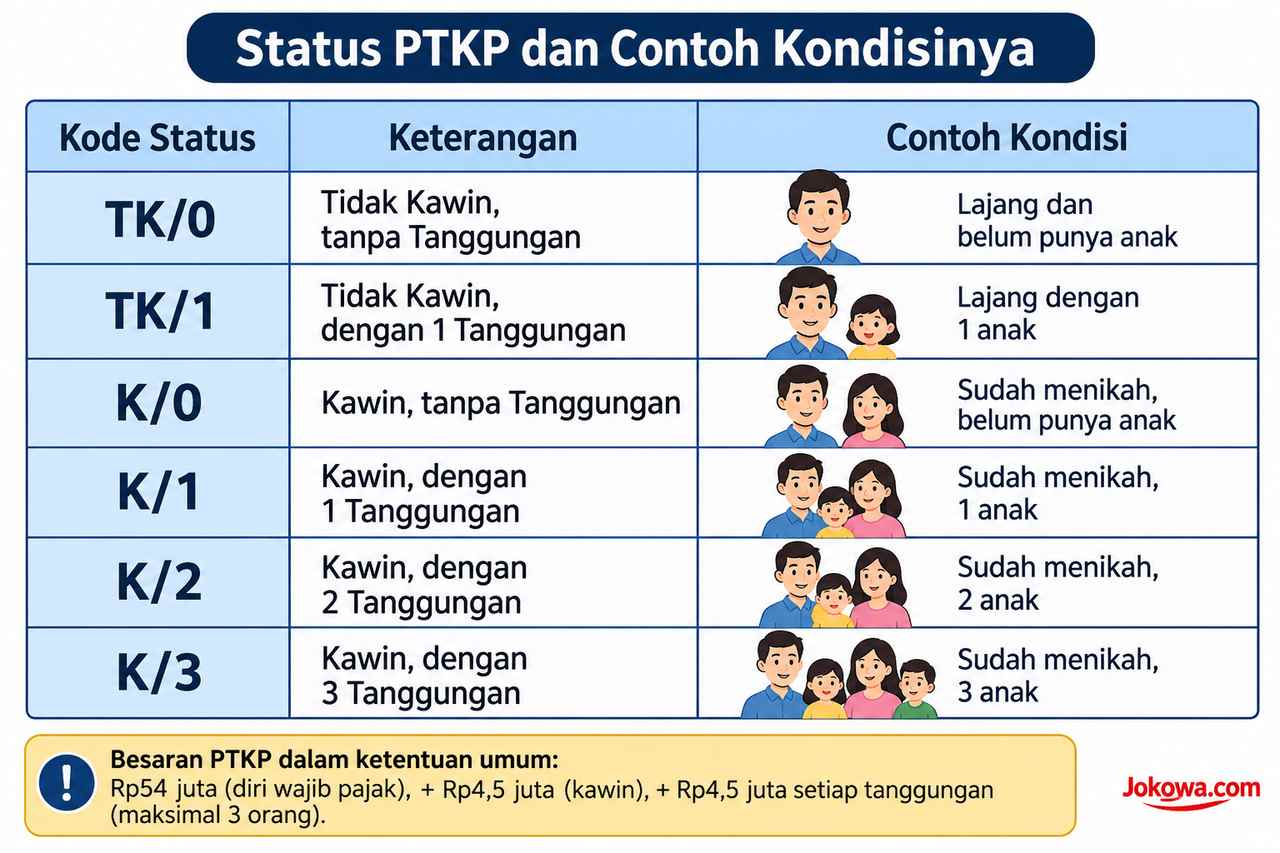
PTKP merupakan bagian penghasilan yang tidak dikenai PPh berdasarkan status wajib pajak dan tanggungannya.
Status PTKP antara lain dikenal dengan kode seperti:
- TK/0 = tidak kawin tanpa tanggungan
- TK/1 = tidak kawin dengan satu tanggungan
- K/0 = kawin tanpa tanggungan
- K/1 = kawin dengan satu tanggungan
- K/2 = kawin dengan dua tanggungan
- K/3 = kawin dengan tiga tanggungan
Besaran PTKP yang digunakan dalam ketentuan umum antara lain Rp54 juta untuk diri wajib pajak orang pribadi, tambahan Rp4,5 juta untuk status kawin, tambahan Rp4,5 juta untuk setiap tanggungan maksimal tiga orang, serta ketentuan khusus untuk penggabungan penghasilan istri.
4. Hitung Penghasilan Kena Pajak
Setelah mengetahui penghasilan neto dan PTKP, kita dapat menghitung Penghasilan Kena Pajak atau PKP.
Rumus sederhananya:
PKP = Penghasilan Neto – PTKP
Misalnya seseorang memiliki penghasilan neto setahun sebesar Rp96.000.000 dan berstatus TK/0.
PTKP untuk diri wajib pajak adalah Rp54.000.000.
Maka:
PKP = Rp96.000.000 – Rp54.000.000
PKP = Rp42.000.000
Jadi, Penghasilan Kena Pajak orang tersebut adalah Rp42.000.000.
Jika hasil pengurangan tersebut tidak lebih dari nol, tentu tidak ada PKP positif yang dapat dikenakan tarif PPh umum.
5. Terapkan Tarif PPh Secara Berlapis
Inilah bagian yang sering membuat pemula keliru.
Tarif PPh orang pribadi tidak berarti seluruh penghasilan langsung dikenakan satu tarif berdasarkan posisi penghasilan tertinggi.
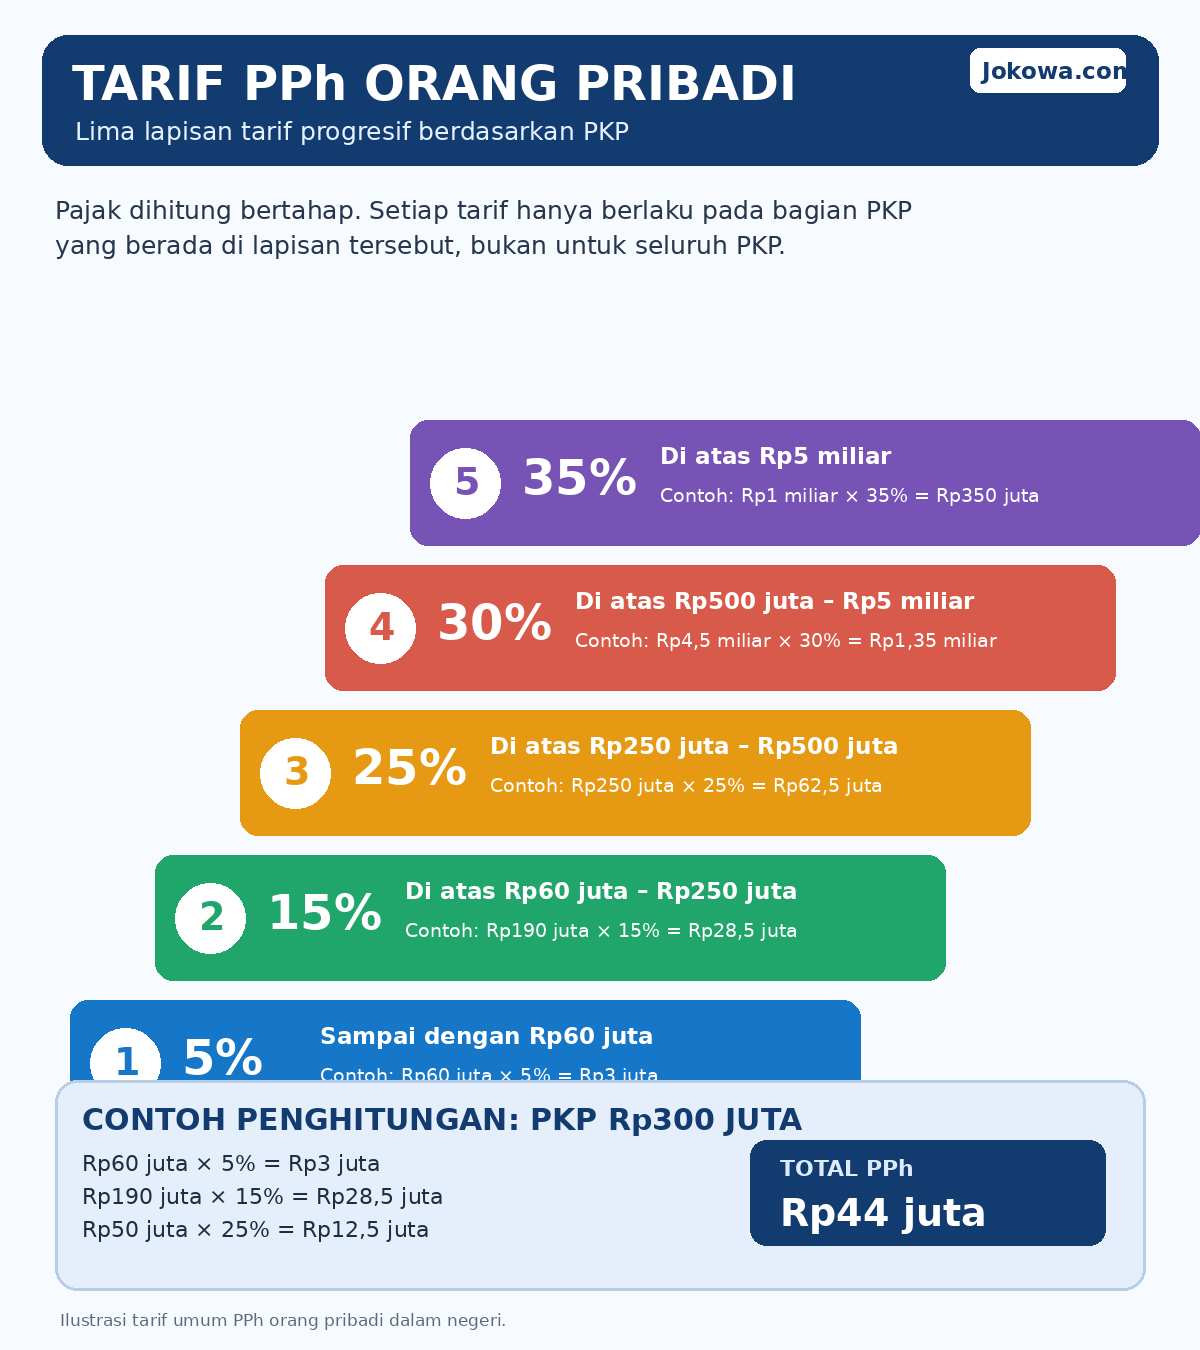
Tarif diterapkan secara progresif berdasarkan lapisan PKP.
Untuk wajib pajak orang pribadi dalam negeri, tarifnya adalah:
| Lapisan PKP | Tarif |
|---|---|
| Sampai dengan Rp60 juta | 5% |
| Di atas Rp60 juta sampai Rp250 juta | 15% |
| Di atas Rp250 juta sampai Rp500 juta | 25% |
| Di atas Rp500 juta sampai Rp5 miliar | 30% |
| Di atas Rp5 miliar | 35% |
Ketentuan tarif tersebut tercantum dalam informasi resmi Direktorat Jenderal Pajak.
Jadi, apabila PKP seseorang Rp100 juta, bukan berarti seluruh Rp100 juta dikenakan tarif 15%.
Penghitungannya:
Rp60 juta pertama × 5% = Rp3 juta
Kemudian:
Rp40 juta berikutnya × 15% = Rp6 juta
Total PPh terutang:
Rp3 juta + Rp6 juta = Rp9 juta
Inilah konsep penting yang harus dipahami oleh pemula.
6. Contoh Menghitung PPh dengan PKP Rp42 Juta
Sekarang kita gunakan contoh sebelumnya.
Misalnya:
- Penghasilan neto setahun: Rp96.000.000
- Status: TK/0
- PTKP: Rp54.000.000
- PKP: Rp42.000.000
Karena PKP masih berada di bawah Rp60 juta, seluruh PKP masuk lapisan pertama.
Maka:
PPh terutang = Rp42.000.000 × 5%
PPh terutang = Rp2.100.000
Jadi, secara sederhana, PPh terutang dalam contoh tersebut adalah Rp2.100.000 per tahun, sebelum memperhitungkan kredit pajak atau mekanisme pemotongan yang sudah dilakukan selama tahun berjalan.
7. Contoh Menghitung PPh dengan PKP Rp100 Juta
Sekarang kita gunakan contoh yang sedikit lebih tinggi.
Misalnya seseorang memiliki PKP sebesar Rp100.000.000.
Karena Rp100 juta melewati batas lapisan pertama, penghitungan dilakukan dalam dua lapisan.
Lapisan pertama
Rp60.000.000 × 5% = Rp3.000.000
Lapisan kedua
Sisa PKP:
Rp100.000.000 – Rp60.000.000 = Rp40.000.000
Kemudian:
Rp40.000.000 × 15% = Rp6.000.000
Total PPh
Rp3.000.000 + Rp6.000.000 = Rp9.000.000
Jadi, PPh terutang berdasarkan contoh tersebut adalah Rp9.000.000.
8. Contoh Menghitung PPh dengan PKP Rp300 Juta
Agar konsep tarif progresif semakin jelas, kita gunakan PKP sebesar Rp300.000.000.
Penghitungannya:
Lapisan pertama
Rp60.000.000 × 5% = Rp3.000.000
Lapisan kedua
Rp190.000.000 × 15% = Rp28.500.000
Karena batas lapisan kedua adalah sampai Rp250 juta, maka bagian yang dihitung pada tarif 15% adalah:
Rp250.000.000 – Rp60.000.000 = Rp190.000.000.
Kemudian masih ada PKP:
Rp300.000.000 – Rp250.000.000 = Rp50.000.000.
Bagian tersebut masuk lapisan ketiga:
Rp50.000.000 × 25% = Rp12.500.000
Total:
Rp3.000.000 + Rp28.500.000 + Rp12.500.000
= Rp44.000.000
Dengan demikian, PPh terutang atas PKP Rp300 juta dalam contoh ini adalah Rp44 juta sebelum memperhitungkan kredit pajak.
9. Contoh Menghitung PPh dengan PKP Rp600 Juta
Untuk memahami lapisan tarif berikutnya, misalnya PKP seseorang sebesar Rp600.000.000.
Penghitungannya:
Rp60 juta pertama × 5% = Rp3 juta
Rp190 juta berikutnya × 15% = Rp28,5 juta
Rp250 juta berikutnya × 25% = Rp62,5 juta
Sisa PKP:
Rp600 juta – Rp500 juta = Rp100 juta
Bagian tersebut masuk lapisan 30%.
Rp100 juta × 30% = Rp30 juta
Total PPh:
Rp3 juta + Rp28,5 juta + Rp62,5 juta + Rp30 juta
= Rp124 juta
Contoh ini menunjukkan bahwa tarif progresif bekerja berdasarkan bagian-bagian penghasilan, bukan dengan mengenakan tarif 30% terhadap seluruh Rp600 juta.
10. Jangan Lupa Kredit Pajak
Setelah mendapatkan PPh terutang, penghitungan belum tentu selesai.
Pajak yang telah dipotong atau dibayar selama tahun berjalan dapat menjadi kredit pajak sesuai ketentuan.
Secara sederhana:
PPh yang masih harus dibayar = PPh terutang – Kredit Pajak
DJP juga menjelaskan bahwa setelah memperoleh PPh terutang, tahap berikutnya adalah mengurangkan pajak tersebut dengan kredit pajak.
Misalnya:
- PPh terutang = Rp9.000.000
- Kredit pajak = Rp7.000.000
Maka:
Rp9.000.000 – Rp7.000.000 = Rp2.000.000
Artinya, berdasarkan contoh sederhana tersebut masih terdapat Rp2 juta yang perlu diperhitungkan sebagai pajak yang harus dilunasi, sesuai mekanisme perpajakan yang berlaku.
11. Cara Menghitung PPh Karyawan
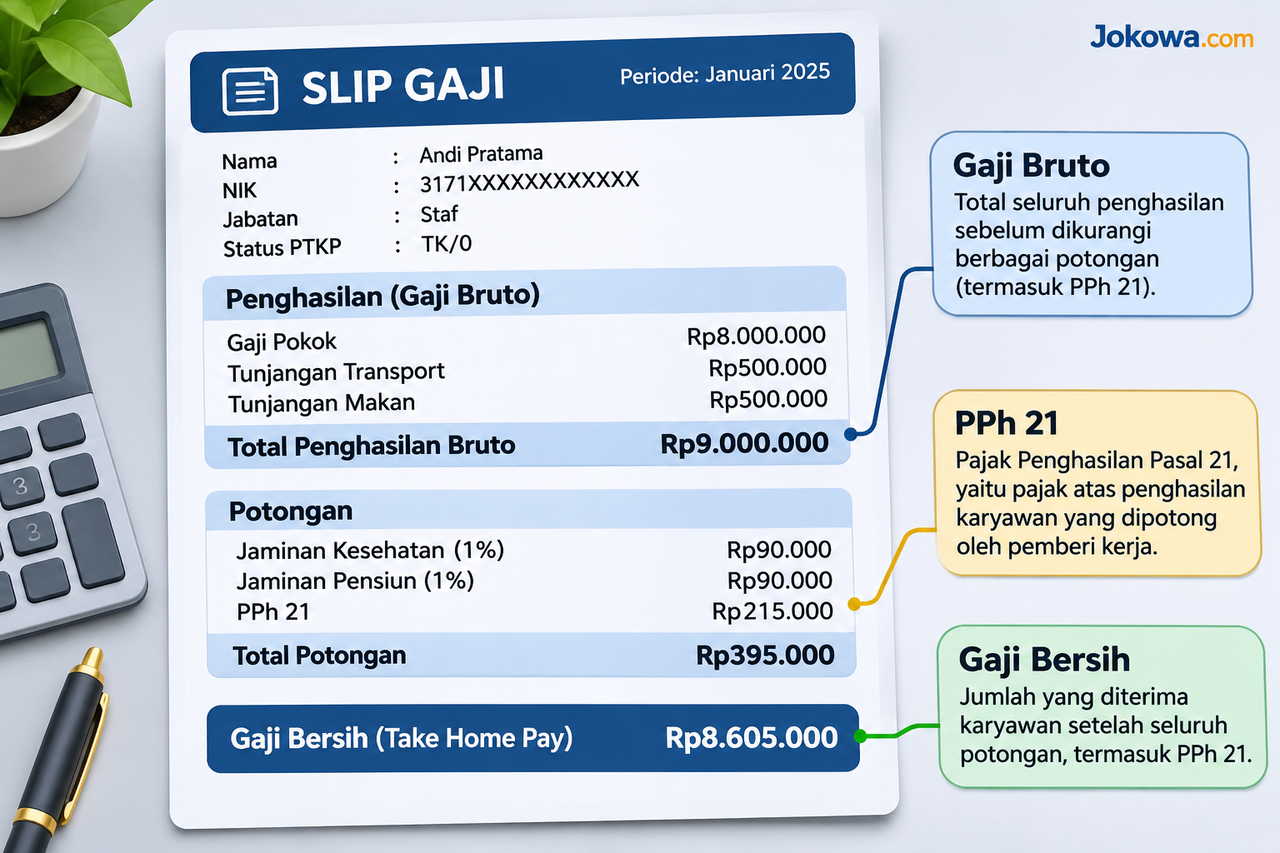
Bagi karyawan, penghitungan pajak memiliki mekanisme PPh Pasal 21.
Sejak penerapan mekanisme Tarif Efektif Rata-rata atau TER, pemotongan PPh Pasal 21 bulanan untuk pegawai tetap menggunakan tarif efektif bulanan sesuai kategori PTKP, sedangkan penghitungan pajak setahun tetap berkaitan dengan ketentuan tarif Pasal 17. DJP menjelaskan adanya kategori TER A, B, dan C berdasarkan status PTKP.
Karena itu, jangan heran apabila nominal potongan PPh pada slip gaji setiap bulan tidak selalu sama.
Pemotongan bulanan merupakan mekanisme pemotongan pajak, sedangkan kewajiban pajak dalam satu tahun perlu dilihat secara keseluruhan.
12. Cara Menghitung PPh untuk Pelaku Usaha
Pelaku usaha perlu lebih berhati-hati karena cara penghitungan pajaknya tidak selalu sama dengan karyawan.
Pada 2026 terdapat ketentuan baru melalui PP Nomor 20 Tahun 2026 mengenai PPh Final 0,5% bagi wajib pajak tertentu dengan peredaran bruto sampai Rp4,8 miliar setahun dan memenuhi persyaratan.
Untuk wajib pajak orang pribadi UMKM yang memenuhi ketentuan, omzet sampai Rp500 juta dalam satu tahun pajak tetap mendapatkan fasilitas tidak dikenai PPh.
Contohnya, jika seorang pelaku UMKM orang pribadi memenuhi seluruh persyaratan PPh Final 0,5% dan omzet usahanya Rp800 juta dalam setahun, maka bagian omzet sampai Rp500 juta mendapatkan fasilitas sesuai ketentuan, sedangkan bagian di atas Rp500 juta menjadi dasar pengenaan PPh Final 0,5%.
Secara ilustratif:
Rp800 juta – Rp500 juta = Rp300 juta
Kemudian:
Rp300 juta × 0,5% = Rp1.500.000
Contoh ini hanya berlaku jika wajib pajak memang memenuhi seluruh persyaratan penggunaan skema PPh Final tersebut.
Karena itu, pelaku usaha sebaiknya tidak langsung menganggap semua omzet otomatis dikenakan tarif 0,5%.
13. Contoh Sederhana Menghitung PPh dari Awal Sampai Akhir
Agar lebih mudah dipahami, berikut satu contoh lengkap.
Misalnya Andi mempunyai penghasilan neto Rp150 juta dalam setahun dan berstatus TK/0.
Tahap pertama: tentukan PTKP
PTKP TK/0 = Rp54 juta.
Tahap kedua: hitung PKP
Rp150 juta – Rp54 juta = Rp96 juta
Tahap ketiga: hitung pajak berdasarkan lapisan
Lapisan pertama:
Rp60 juta × 5% = Rp3 juta
Sisa PKP:
Rp96 juta – Rp60 juta = Rp36 juta
Lapisan kedua:
Rp36 juta × 15% = Rp5,4 juta
Tahap keempat: jumlahkan
Rp3 juta + Rp5,4 juta = Rp8,4 juta
Jadi PPh terutang berdasarkan ilustrasi tersebut adalah Rp8,4 juta sebelum memperhitungkan kredit pajak.
Jika selama tahun tersebut telah ada PPh yang dipotong pemberi kerja, jumlah tersebut diperhitungkan sebagai kredit pajak sesuai ketentuan.
14. Rumus Singkat Menghitung PPh
Untuk pemula, rumus berikut dapat dijadikan pegangan:
1. Penghasilan Neto
Penghasilan bruto – pengurang yang diperbolehkan
2. Penghasilan Kena Pajak
Penghasilan neto – PTKP
3. PPh Terutang
PKP × tarif progresif sesuai lapisan
4. PPh yang Masih Harus Dibayar
PPh terutang – kredit pajak
Namun, rumus tersebut adalah penyederhanaan untuk membantu memahami konsep.
Penghitungan nyata dapat mempunyai komponen tambahan tergantung jenis penghasilan, status wajib pajak, metode pencatatan atau pembukuan, pemotongan pajak, serta ketentuan khusus yang berlaku.
Kesalahan yang Sering Dilakukan Pemula
Ada beberapa kesalahan yang cukup sering terjadi ketika seseorang mencoba menghitung PPh sendiri.
Mengalikan seluruh penghasilan dengan satu tarif
Ini merupakan kesalahan paling umum. Tarif PPh orang pribadi bersifat progresif sehingga setiap bagian PKP dikenakan tarif sesuai lapisannya.
Menggunakan gaji bruto sebagai PKP
Gaji bruto belum tentu sama dengan PKP. Ada tahapan untuk menentukan penghasilan neto dan kemudian mengurangi PTKP.
Lupa menghitung PTKP
PTKP sangat berpengaruh terhadap jumlah PKP. Status keluarga dan tanggungan juga perlu diperhatikan.
Menganggap omzet sama dengan keuntungan
Untuk pelaku usaha, omzet atau peredaran bruto tidak selalu sama dengan penghasilan neto. Metode penghitungan pajak juga bergantung pada ketentuan yang berlaku bagi wajib pajak tersebut.
Mengabaikan kredit pajak
Pajak yang sudah dipotong selama tahun berjalan perlu diperhitungkan sebagai kredit pajak apabila memenuhi ketentuan.
Menggunakan aturan lama
Ketentuan pajak dapat berubah. Misalnya, pada 2026 terdapat perubahan ketentuan mengenai PPh Final UMKM melalui PP Nomor 20 Tahun 2026.
Karena itu, untuk penghitungan aktual sebaiknya gunakan ketentuan dan informasi resmi terbaru dari Direktorat Jenderal Pajak.
Baca Juga : Perbedaan Pajak Pusat dan Pajak Daerah yang Perlu Dipahami
Cara Cepat Memahami Penghitungan PPh
Jika masih bingung, gunakan urutan berikut setiap kali ingin menghitung pajak penghasilan:
- Langkah 1: Catat seluruh penghasilan.
- Langkah 2: Tentukan penghasilan bruto selama satu tahun.
- Langkah 3: Tentukan penghasilan neto berdasarkan metode yang sesuai.
- Langkah 4: Tentukan PTKP berdasarkan status wajib pajak.
- Langkah 5: Kurangkan PTKP dari penghasilan neto.
- Langkah 6: Hasilnya menjadi PKP.
- Langkah 7: Pecah PKP berdasarkan lapisan tarif.
- Langkah 8: Hitung pajak pada setiap lapisan.
- Langkah 9: Jumlahkan seluruh pajak dari masing-masing lapisan.
- Langkah 10: Kurangi kredit pajak yang telah dipotong atau dibayar.
Dengan memahami urutan tersebut, penghitungan PPh yang awalnya terlihat rumit menjadi lebih mudah dilakukan.
Penutup
Cara menghitung Pajak Penghasilan untuk pemula pada dasarnya dimulai dari menentukan penghasilan, menghitung penghasilan neto, mengurangi PTKP, memperoleh PKP, kemudian menerapkan tarif PPh secara progresif.
Hal paling penting yang perlu diingat adalah jangan langsung mengalikan seluruh penghasilan dengan satu tarif pajak.
PKP dibagi berdasarkan lapisan tarif, sehingga bagian penghasilan sampai Rp60 juta dikenakan 5%, bagian berikutnya sampai Rp250 juta dikenakan 15%, kemudian lapisan berikutnya 25%, 30%, dan 35% sesuai batas yang ditetapkan.
Untuk karyawan, mekanisme pemotongan PPh Pasal 21 juga perlu dipahami karena terdapat Tarif Efektif Rata-rata untuk pemotongan dalam periode tertentu. Sementara itu, pelaku usaha dan pekerja bebas perlu memperhatikan metode penghitungan yang sesuai dengan jenis kegiatan dan status perpajakannya.
Dengan memahami perbedaan antara penghasilan bruto, penghasilan neto, PTKP, PKP, tarif progresif, PPh terutang, dan kredit pajak, pemula akan jauh lebih mudah melakukan simulasi penghitungan pajak penghasilan.
Catatan: Contoh angka dalam artikel ini merupakan ilustrasi untuk memahami cara kerja penghitungan. Untuk kewajiban pajak sebenarnya, gunakan status wajib pajak, jenis penghasilan, bukti potong, serta ketentuan perpajakan yang berlaku pada tahun pajak bersangkutan.
Baca Juga : Jenis Jenis Pajak yang Wajib Diketahui Masyarakat Indonesia