

Pajak merupakan salah satu sumber penerimaan penting bagi negara dan pemerintah daerah. Hampir setiap masyarakat bersinggungan dengan pajak, baik ketika menerima penghasilan, membeli barang atau jasa, memiliki kendaraan, mempunyai tanah dan bangunan, maupun melakukan transaksi tertentu.
Karena objek dan mekanisme pemungutannya berbeda-beda, masyarakat perlu memahami jenis-jenis pajak yang berlaku di Indonesia.
Secara umum, berdasarkan lembaga yang memungutnya, pajak di Indonesia dapat dibedakan menjadi pajak pusat dan pajak daerah.
Pajak pusat dikelola oleh pemerintah pusat, sedangkan pajak daerah dikelola oleh pemerintah daerah sesuai kewenangannya. Direktorat Jenderal Pajak juga menggunakan pengelompokan tersebut dalam menjelaskan jenis pajak di Indonesia.
Jenis Pajak yang Wajib Diketahui Masyarakat
Memahami jenis pajak tidak hanya berguna bagi pengusaha atau pekerja yang memiliki kewajiban perpajakan.
Masyarakat umum juga perlu mengetahuinya supaya dapat memahami pungutan yang muncul dalam kehidupan sehari-hari.
1. Pajak Penghasilan atau PPh
Pajak Penghasilan (PPh) adalah pajak yang berkaitan dengan penghasilan yang diterima atau diperoleh wajib pajak. Penghasilan tersebut dapat berasal dari pekerjaan, usaha, jasa, investasi, maupun sumber penghasilan lainnya sesuai ketentuan perpajakan.
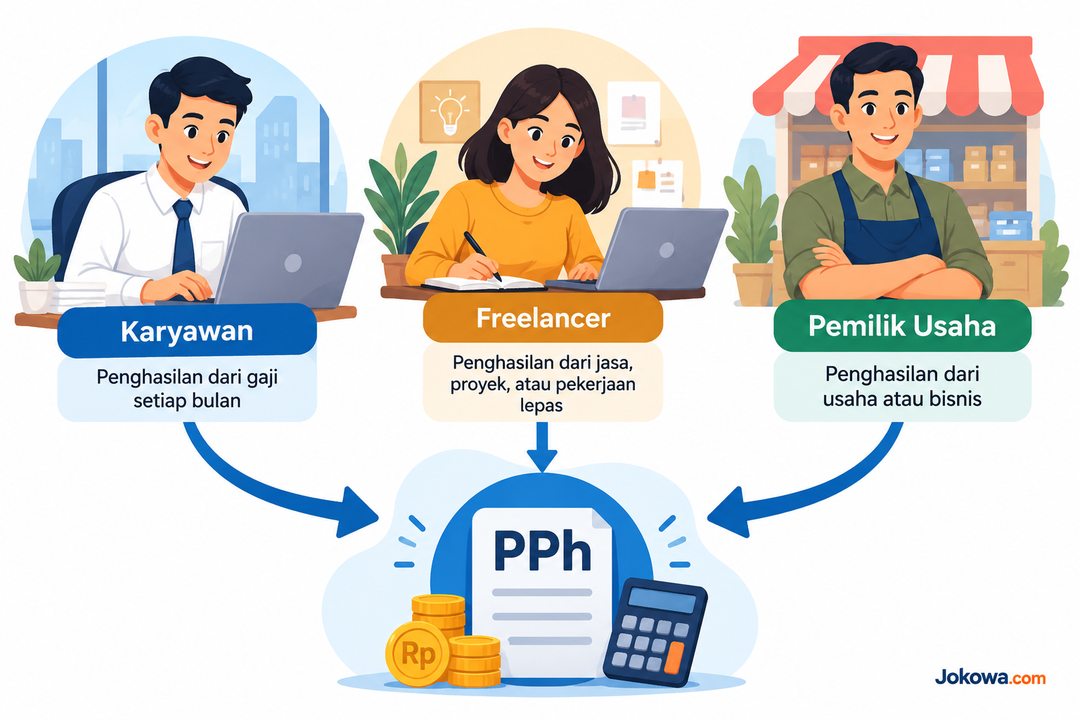
Contoh paling sederhana adalah seseorang yang bekerja sebagai karyawan dan memperoleh gaji setiap bulan. Dalam kondisi tertentu, penghasilan tersebut dapat menjadi objek PPh. Begitu pula pengusaha, profesional, freelancer, dan pihak lain yang memperoleh penghasilan dapat memiliki kewajiban PPh.
PPh tidak hanya berkaitan dengan orang pribadi. Badan usaha juga dapat menjadi wajib pajak dan memiliki kewajiban membayar pajak atas penghasilan yang diperolehnya.
Dalam praktiknya, PPh mempunyai beberapa mekanisme dan jenis pemotongan atau pemungutan. Karena itu, istilah seperti PPh Pasal 21, PPh Pasal 22, PPh Pasal 23, PPh Pasal 25, PPh Pasal 26, dan PPh Final dapat ditemukan dalam administrasi perpajakan.
Masyarakat tidak harus menghafal seluruh pasal tersebut, tetapi penting mengetahui bahwa PPh pada dasarnya berkaitan dengan penghasilan.
2. Pajak Pertambahan Nilai atau PPN
Pajak Pertambahan Nilai (PPN) merupakan pajak yang berkaitan dengan konsumsi Barang Kena Pajak dan/atau Jasa Kena Pajak sesuai ketentuan yang berlaku.
PPN menjadi salah satu jenis pajak yang cukup sering ditemui masyarakat karena berkaitan dengan transaksi konsumsi. Ketika seseorang membeli barang atau menggunakan jasa tertentu yang termasuk objek PPN, terdapat mekanisme pemungutan PPN dalam transaksi tersebut.
Berbeda dengan PPh yang fokus pada penghasilan, PPN lebih berkaitan dengan konsumsi barang dan jasa.
Karena itu, masyarakat sebenarnya dapat bersinggungan dengan PPN dalam berbagai aktivitas ekonomi sehari-hari tanpa harus secara langsung menyetorkan pajak tersebut sendiri.
Dalam sistem PPN, pihak yang ditunjuk atau memenuhi ketentuan sebagai Pengusaha Kena Pajak mempunyai kewajiban sesuai mekanisme perpajakan.
3. Pajak Penjualan atas Barang Mewah atau PPnBM
Pajak Penjualan atas Barang Mewah (PPnBM) merupakan pajak yang dikenakan atas barang kena pajak tertentu yang tergolong mewah.
Tidak semua barang dikenai PPnBM. Pajak ini memiliki karakteristik dan objek tertentu yang ditetapkan berdasarkan ketentuan perpajakan.
Direktorat Jenderal Pajak menjelaskan bahwa barang yang tergolong mewah antara lain dapat berkaitan dengan barang yang bukan kebutuhan pokok, dikonsumsi masyarakat tertentu, atau memiliki karakteristik tertentu sebagaimana diatur dalam peraturan.
Contoh pembahasannya dapat berkaitan dengan kendaraan atau barang tertentu yang memenuhi kriteria sebagai barang mewah.
Dengan demikian, PPN dan PPnBM bukanlah jenis pajak yang sama. PPN berkaitan dengan konsumsi Barang Kena Pajak dan/atau Jasa Kena Pajak secara umum sesuai ketentuan, sedangkan PPnBM dikenakan secara khusus terhadap Barang Kena Pajak tertentu yang tergolong mewah.
4. Bea Meterai
Bea Meterai merupakan pajak atas dokumen. Pajak ini berbeda dengan PPh dan PPN karena objek utamanya adalah dokumen tertentu yang memenuhi persyaratan berdasarkan peraturan perpajakan.
Dokumen dapat berupa dokumen tertulis maupun elektronik yang digunakan sebagai alat bukti atau keterangan.
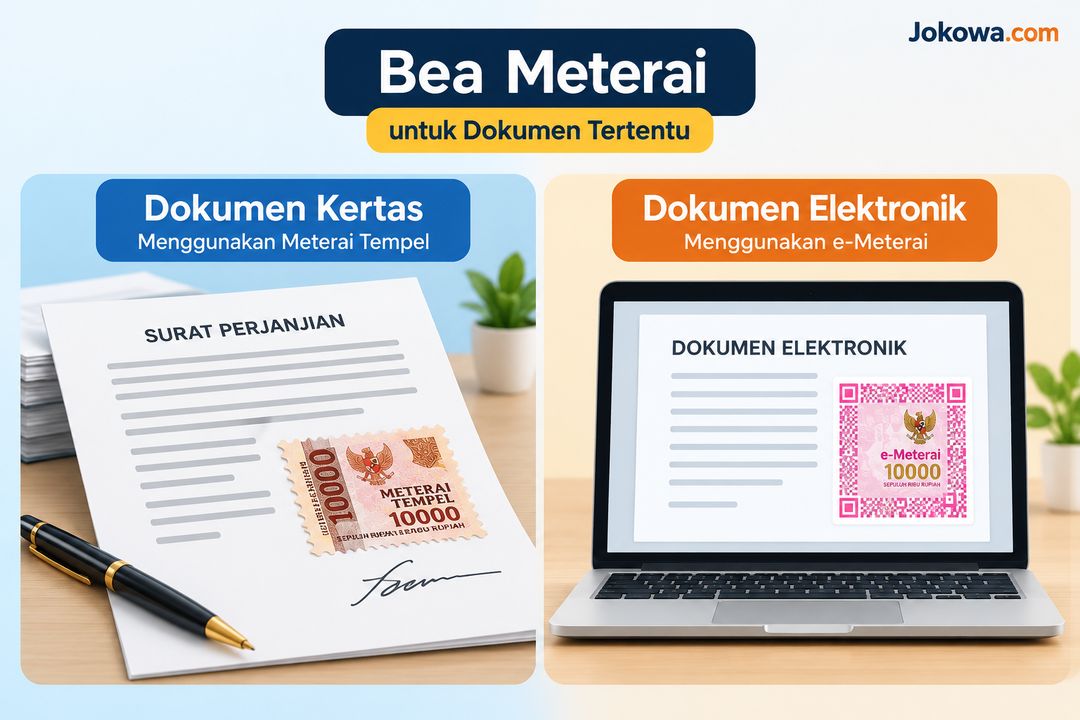
Direktorat Jenderal Pajak menjelaskan bahwa Bea Meterai merupakan pajak atas dokumen dan mencakup penggunaan meterai dalam bentuk yang telah ditentukan.
Dalam kehidupan sehari-hari, masyarakat dapat menemui Bea Meterai ketika membuat atau menandatangani dokumen tertentu, misalnya perjanjian atau dokumen transaksi yang memenuhi ketentuan.
Salah satu hal penting yang perlu dipahami adalah bahwa meterai bukan sekadar tanda bahwa dokumen tersebut sah. Meterai merupakan bentuk pembayaran pajak atas dokumen yang menjadi objek Bea Meterai.
5. Pajak Bumi dan Bangunan
Pajak Bumi dan Bangunan (PBB) berkaitan dengan bumi dan/atau bangunan. Namun, masyarakat perlu berhati-hati ketika menggunakan istilah PBB karena pengelolaannya terbagi berdasarkan sektor.
PBB untuk sektor tertentu seperti perkebunan, perhutanan, dan pertambangan termasuk dalam pajak pusat. Sementara itu, PBB Perdesaan dan Perkotaan (PBB-P2) merupakan pajak daerah.
Artinya, tidak tepat apabila seluruh PBB dianggap sebagai pajak pusat atau seluruhnya dianggap sebagai pajak daerah.
Bagi masyarakat yang mempunyai rumah atau tanah di wilayah perdesaan dan perkotaan, PBB-P2 menjadi salah satu pajak daerah yang paling sering ditemui.
6. Pajak Kendaraan Bermotor atau PKB
Pajak Kendaraan Bermotor (PKB) merupakan salah satu jenis pajak daerah yang menjadi kewenangan pemerintah provinsi.
Pajak ini berkaitan dengan kepemilikan dan/atau penguasaan kendaraan bermotor sesuai ketentuan peraturan perundang-undangan.
Karena kendaraan bermotor banyak digunakan masyarakat, PKB menjadi salah satu pajak daerah yang sangat dekat dengan kehidupan sehari-hari.
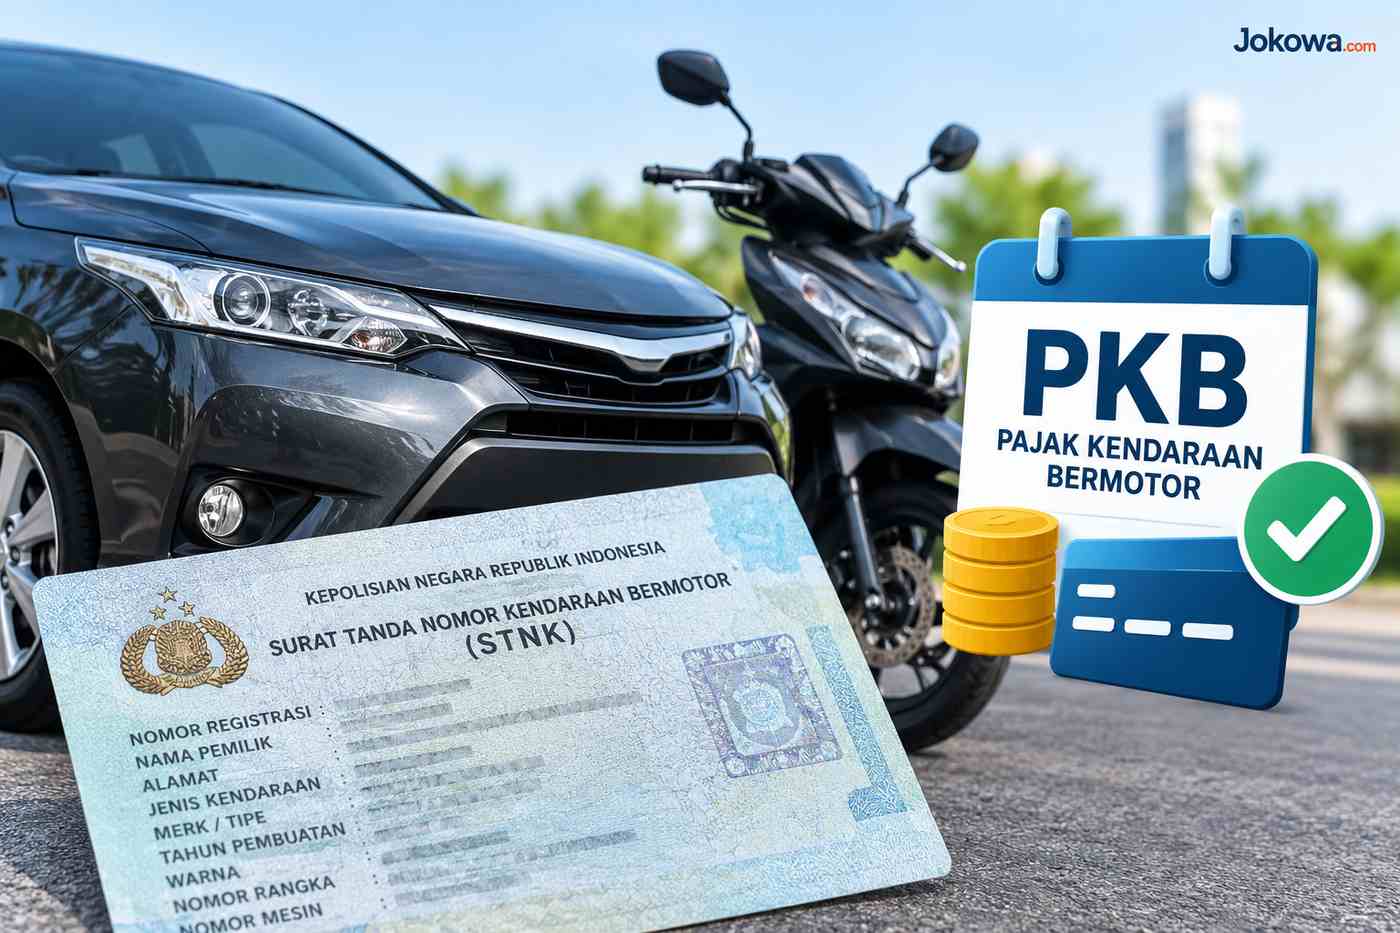
Administrasi kendaraan bermotor juga berkaitan dengan sistem Samsat. Masyarakat biasanya mengenal kewajiban ini melalui pembayaran pajak kendaraan secara berkala.
Dalam sistem pajak daerah berdasarkan UU HKPD, PKB termasuk jenis pajak provinsi. Selain itu, terdapat opsen PKB yang menjadi bagian dari pengaturan hubungan keuangan antara pemerintah provinsi dan pemerintah kabupaten/kota.
7. Bea Balik Nama Kendaraan Bermotor atau BBNKB
Bea Balik Nama Kendaraan Bermotor (BBNKB) merupakan pajak daerah provinsi yang berkaitan dengan penyerahan hak milik kendaraan bermotor sebagai akibat peristiwa atau perbuatan tertentu sesuai ketentuan.
Masyarakat biasanya mengenal BBNKB ketika terjadi proses kepemilikan kendaraan yang membutuhkan pengurusan balik nama.
BBNKB termasuk dalam kelompok pajak provinsi berdasarkan UU HKPD. Selain itu, terdapat pengaturan opsen BBNKB dalam sistem pajak daerah.
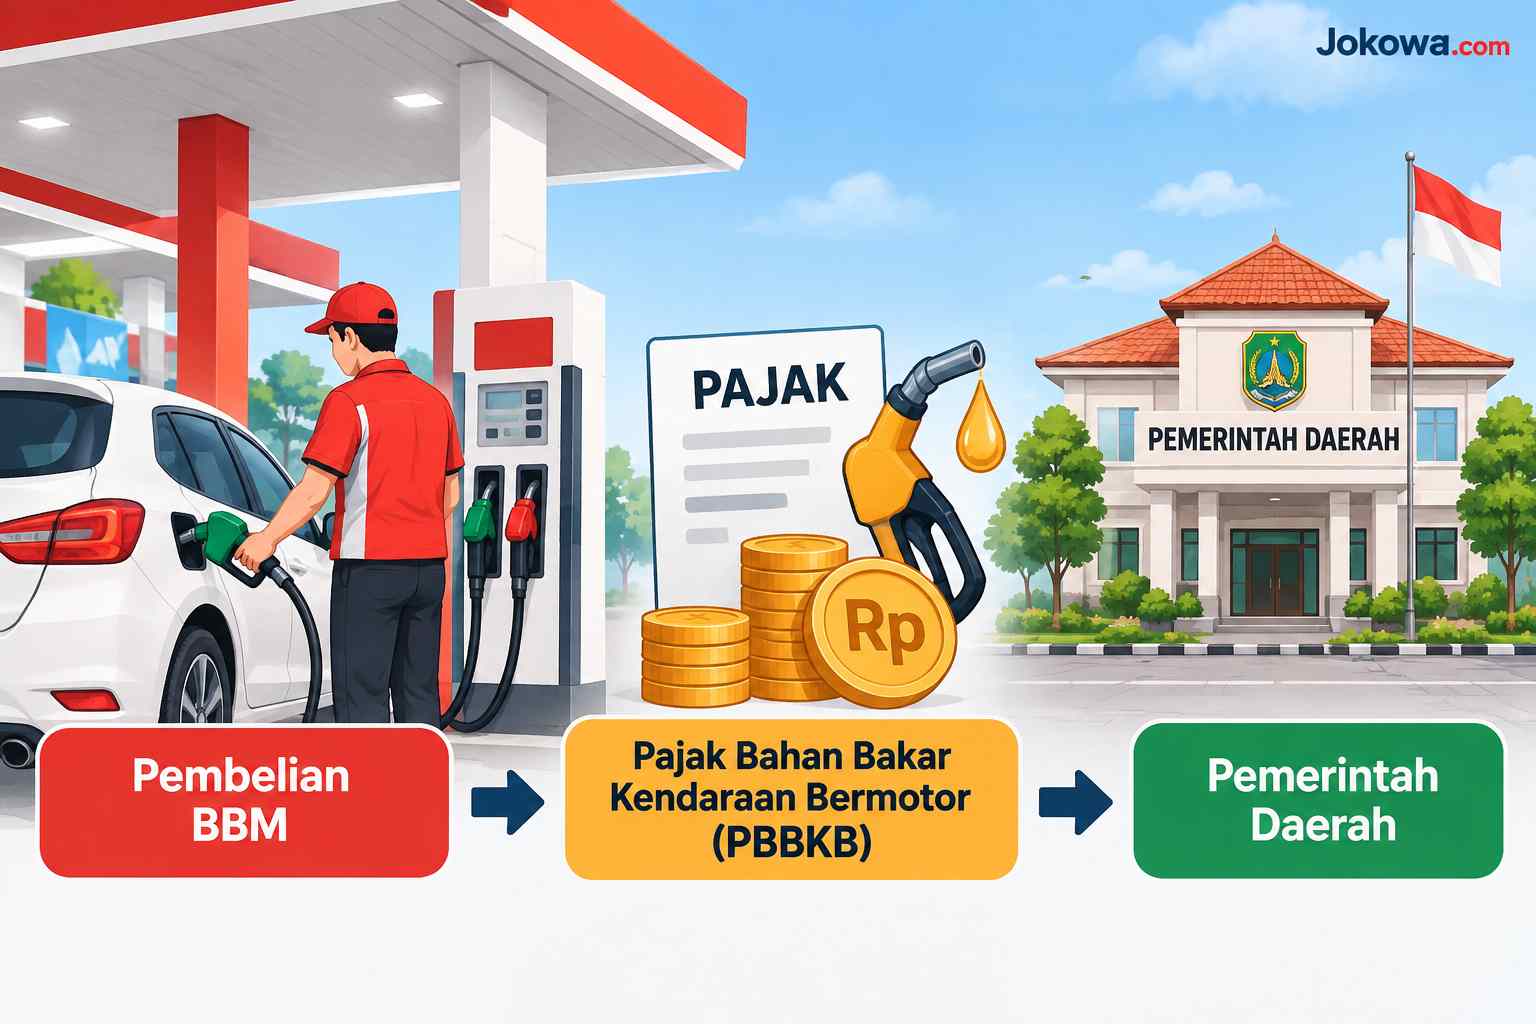
8. Pajak Bahan Bakar Kendaraan Bermotor
Pajak Bahan Bakar Kendaraan Bermotor (PBBKB) merupakan pajak daerah yang menjadi kewenangan pemerintah provinsi.
Objek pajak ini berkaitan dengan penggunaan bahan bakar kendaraan bermotor sesuai ketentuan yang berlaku.
Karena bahan bakar digunakan untuk berbagai kendaraan, jenis pajak ini juga memiliki hubungan erat dengan aktivitas transportasi.
PBBKB termasuk salah satu pajak provinsi bersama PKB, BBNKB, Pajak Alat Berat, Pajak Air Permukaan, Pajak Rokok, dan opsen Pajak MBLB.
9. Pajak Alat Berat
Pajak Alat Berat (PAB) merupakan jenis pajak daerah yang menjadi kewenangan pemerintah provinsi berdasarkan pengaturan UU HKPD.
Jenis pajak ini berkaitan dengan alat berat sesuai definisi dan ketentuan yang berlaku. Kehadiran PAB merupakan salah satu perkembangan dalam struktur pajak daerah setelah berlakunya UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
Dengan demikian, masyarakat perlu mengetahui bahwa pajak daerah tidak hanya berkaitan dengan kendaraan pribadi, reklame, atau properti. Terdapat pula pajak yang objeknya berhubungan dengan aktivitas ekonomi tertentu.
10. Pajak Air Permukaan
Pajak Air Permukaan (PAP) merupakan pajak daerah provinsi. Objeknya berkaitan dengan pemanfaatan air permukaan sesuai ketentuan.
Air permukaan berbeda dengan air tanah. Karena itu, PAP juga perlu dibedakan dari Pajak Air Tanah (PAT) yang menjadi salah satu pajak kabupaten/kota.
PAP termasuk jenis pajak yang menjadi kewenangan pemerintah provinsi berdasarkan ketentuan pajak daerah dalam UU HKPD.
11. Pajak Rokok
Pajak Rokok merupakan pajak daerah yang menjadi kewenangan pemerintah provinsi.
Jenis pajak ini berkaitan dengan konsumsi atau peredaran rokok sesuai mekanisme yang diatur dalam peraturan perundang-undangan. Pajak Rokok termasuk dalam kelompok pajak provinsi bersama beberapa jenis pajak lainnya.
Masyarakat perlu membedakan Pajak Rokok dengan cukai hasil tembakau. Keduanya merupakan pungutan yang berbeda dan memiliki dasar serta mekanisme masing-masing.
Direktorat Jenderal Pajak juga menjelaskan bahwa cukai merupakan pungutan negara yang dikenakan terhadap barang dengan karakteristik tertentu, sehingga cukai tidak dapat begitu saja disamakan dengan pajak.
12. Pajak Bumi dan Bangunan Perdesaan dan Perkotaan atau PBB-P2
PBB-P2 merupakan pajak daerah yang menjadi kewenangan pemerintah kabupaten/kota.
Objeknya berkaitan dengan bumi dan bangunan yang berada dalam wilayah perdesaan dan perkotaan sesuai ketentuan.
PBB-P2 perlu dibedakan dari PBB sektor perkebunan, perhutanan, dan pertambangan yang termasuk dalam pajak pusat.
Pembagian kewenangan tersebut merupakan salah satu alasan mengapa masyarakat tidak boleh menganggap semua jenis PBB dikelola oleh pemerintah yang sama.
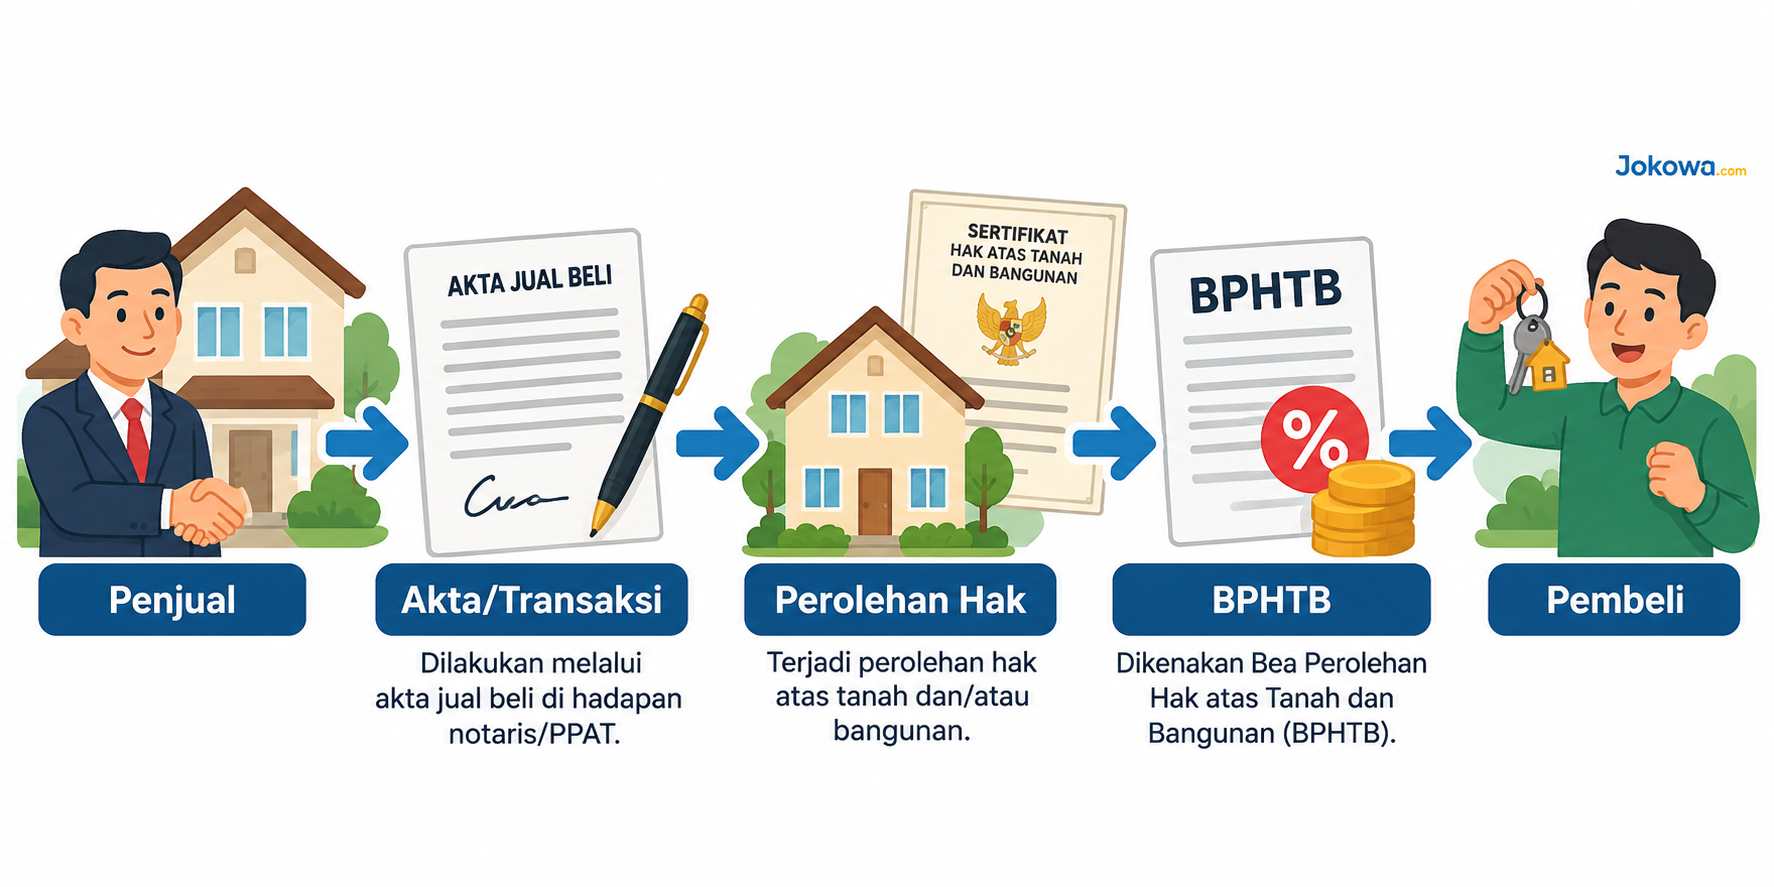
13. Bea Perolehan Hak atas Tanah dan Bangunan atau BPHTB
BPHTB merupakan pajak daerah kabupaten/kota yang berkaitan dengan perolehan hak atas tanah dan/atau bangunan.
Jenis pajak ini dapat muncul ketika terjadi perolehan hak atas tanah dan bangunan dalam kondisi yang termasuk objek BPHTB.
Karena berkaitan dengan transaksi properti, BPHTB penting dipahami oleh masyarakat yang akan membeli atau memperoleh rumah, tanah, maupun bangunan.
BPHTB termasuk salah satu jenis pajak kabupaten/kota dalam struktur pajak daerah berdasarkan UU HKPD.
14. Pajak Barang dan Jasa Tertentu atau PBJT
Pajak Barang dan Jasa Tertentu (PBJT) merupakan salah satu jenis pajak kabupaten/kota dalam sistem pajak daerah berdasarkan UU HKPD.
PBJT mencakup beberapa kelompok objek tertentu, antara lain makanan dan/atau minuman, tenaga listrik, jasa perhotelan, jasa parkir, serta jasa kesenian dan hiburan.
Pengaturan ini juga menunjukkan adanya penyederhanaan dalam jenis pajak daerah. Beberapa jenis pajak yang sebelumnya dikenal secara terpisah, seperti pajak hotel, restoran, hiburan, parkir, dan penerangan jalan, masuk ke dalam kerangka PBJT dengan objek yang telah ditentukan.
Karena itu, istilah PBJT semakin penting dipahami ketika membahas struktur pajak daerah saat ini.
15. Pajak Reklame
Pajak Reklame merupakan pajak kabupaten/kota. Objeknya berkaitan dengan penyelenggaraan reklame sesuai kriteria yang ditetapkan dalam peraturan daerah.
Contohnya dapat berkaitan dengan media promosi yang dipasang atau ditampilkan kepada masyarakat, tergantung ketentuan daerah masing-masing.
Karena pelaksanaannya berada dalam kewenangan pemerintah daerah, detail tarif dan ketentuan teknis dapat berbeda berdasarkan peraturan daerah.
16. Pajak Air Tanah
Pajak Air Tanah (PAT) merupakan salah satu pajak kabupaten/kota.
Pajak ini perlu dibedakan dari Pajak Air Permukaan. Jika PAP berkaitan dengan air permukaan, PAT berkaitan dengan pemanfaatan air tanah sesuai ketentuan.
PAT termasuk dalam daftar pajak kabupaten/kota berdasarkan UU HKPD.
17. Pajak Mineral Bukan Logam dan Batuan
Pajak Mineral Bukan Logam dan Batuan (MBLB) merupakan salah satu pajak daerah yang berkaitan dengan kegiatan pemanfaatan mineral bukan logam dan batuan sesuai ketentuan.
Jenis pajak ini dapat berkaitan dengan aktivitas ekonomi dan pembangunan yang menggunakan material tertentu.
Dalam sistem UU HKPD, MBLB juga terkait dengan mekanisme opsen MBLB, yang menjadi salah satu bentuk opsen pajak daerah. Pemerintah daerah telah menerapkan kebijakan opsen pajak daerah tersebut sejak 5 Januari 2025.
18. Pajak Sarang Burung Walet
Pajak Sarang Burung Walet merupakan salah satu pajak kabupaten/kota.
Objeknya berkaitan dengan kegiatan pengambilan dan/atau pengusahaan sarang burung walet sesuai ketentuan yang berlaku.
Walaupun tidak semua masyarakat bersinggungan dengan pajak ini, jenis tersebut tetap termasuk dalam struktur pajak daerah yang perlu diketahui ketika membahas keseluruhan jenis pajak di Indonesia.
19. Opsen Pajak Daerah
Istilah opsen juga penting dipahami dalam struktur perpajakan daerah saat ini. Opsen merupakan pungutan tambahan pajak menurut persentase tertentu dan menjadi bagian dari pengaturan pajak daerah berdasarkan UU HKPD.
Pemerintah daerah menerapkan opsen atas tiga jenis pajak, yaitu Opsen PKB, Opsen BBNKB, dan Opsen Pajak MBLB. Implementasi kebijakan opsen tersebut telah dilaksanakan oleh seluruh pemerintah daerah sejak 5 Januari 2025.
Untuk tingkat provinsi, terdapat Opsen MBLB, sedangkan kabupaten/kota memiliki Opsen PKB dan Opsen BBNKB. Struktur tersebut dirancang dalam kerangka hubungan keuangan antara pemerintah pusat dan pemerintah daerah.
Perbedaan Jenis Pajak Pusat dan Pajak Daerah
Jika diringkas, jenis pajak di Indonesia dapat dilihat melalui dua kelompok besar.
Pajak pusat antara lain mencakup:
- Pajak Penghasilan atau PPh
- Pajak Pertambahan Nilai atau PPN
- Pajak Penjualan atas Barang Mewah atau PPnBM
- Bea Meterai
- PBB sektor tertentu seperti perkebunan, perhutanan, dan pertambangan
DJP menjelaskan bahwa pajak pusat dikelola pemerintah pusat, sedangkan pajak daerah dikelola oleh pemerintah daerah.
Sementara itu, pajak daerah terbagi lagi menjadi pajak provinsi dan pajak kabupaten/kota.
Pajak provinsi meliputi PKB, BBNKB, PBBKB, Pajak Alat Berat, Pajak Air Permukaan, Pajak Rokok, dan Opsen MBLB. Sedangkan pajak kabupaten/kota meliputi PBB-P2, BPHTB, PBJT, Pajak Reklame, Pajak Air Tanah, Pajak MBLB, Pajak Sarang Burung Walet, Opsen PKB, dan Opsen BBNKB.
Mengapa Masyarakat Perlu Mengetahui Jenis-Jenis Pajak?
Mengetahui jenis pajak penting karena kewajiban pajak dapat muncul dari berbagai aktivitas. Seseorang yang bekerja mungkin berhubungan dengan PPh.
Orang yang membeli barang atau jasa tertentu dapat bersinggungan dengan PPN. Pemilik rumah dapat berhubungan dengan PBB-P2, sedangkan pemilik kendaraan berkaitan dengan PKB.
Pemilik usaha juga dapat menghadapi beberapa jenis pajak sekaligus tergantung bentuk usaha, transaksi, omzet, status perpajakan, serta objek kegiatan usahanya.
Pemahaman terhadap jenis pajak juga membantu masyarakat membedakan pajak, retribusi, dan pungutan lainnya.
Pajak daerah merupakan salah satu sumber Pendapatan Asli Daerah (PAD), sementara retribusi memiliki karakteristik berbeda karena merupakan pembayaran atas jasa atau pemberian izin tertentu yang disediakan pemerintah daerah.
Dengan mengetahui jenis pajak, masyarakat dapat lebih mudah memahami tagihan, bukti pembayaran, kewajiban administrasi, serta pihak pemerintah yang berwenang mengelolanya.
Ringkasan Jenis-Jenis Pajak di Indonesia
Secara sederhana, masyarakat dapat mengingat struktur pajak Indonesia sebagai berikut:
| Kelompok | Jenis Pajak |
|---|---|
| Pajak Pusat | PPh |
| Pajak Pusat | PPN |
| Pajak Pusat | PPnBM |
| Pajak Pusat | Bea Meterai |
| Pajak Pusat | PBB sektor tertentu |
| Pajak Provinsi | PKB |
| Pajak Provinsi | BBNKB |
| Pajak Provinsi | PBBKB |
| Pajak Provinsi | Pajak Alat Berat |
| Pajak Provinsi | Pajak Air Permukaan |
| Pajak Provinsi | Pajak Rokok |
| Pajak Provinsi | Opsen MBLB |
| Pajak Kabupaten/Kota | PBB-P2 |
| Pajak Kabupaten/Kota | BPHTB |
| Pajak Kabupaten/Kota | PBJT |
| Pajak Kabupaten/Kota | Pajak Reklame |
| Pajak Kabupaten/Kota | Pajak Air Tanah |
| Pajak Kabupaten/Kota | Pajak MBLB |
| Pajak Kabupaten/Kota | Pajak Sarang Burung Walet |
| Pajak Kabupaten/Kota | Opsen PKB |
| Pajak Kabupaten/Kota | Opsen BBNKB |
Struktur tersebut mengikuti pembagian kewenangan dalam sistem perpajakan pusat dan daerah. Khusus pajak daerah, UU HKPD membawa perubahan berupa penyederhanaan beberapa jenis pajak serta penerapan opsen.
Penutup
Jenis-jenis pajak di Indonesia cukup beragam karena setiap pajak mempunyai objek, subjek, mekanisme, serta pihak yang berwenang mengelolanya.
Secara umum, masyarakat perlu mengenal PPh, PPN, PPnBM, Bea Meterai, PBB sektor tertentu, PKB, BBNKB, PBBKB, Pajak Alat Berat, Pajak Air Permukaan, Pajak Rokok, PBB-P2, BPHTB, PBJT, Pajak Reklame, Pajak Air Tanah, Pajak MBLB, Pajak Sarang Burung Walet, serta berbagai opsen pajak daerah.
Pemahaman tersebut akan membantu masyarakat mengenali kewajiban perpajakan yang mungkin muncul dari penghasilan, konsumsi, kepemilikan aset, kendaraan, transaksi properti, maupun kegiatan usaha.
Perlu diingat bahwa detail objek, tarif, pengecualian, dan tata cara pemungutan dapat mengikuti peraturan yang berlaku dan, untuk pajak daerah, dapat dijabarkan lebih lanjut melalui peraturan daerah.
Baca Juga : 8 Strategi Pemerintah dalam Menyalurkan Subsidi Tepat Sasaran bagi Rakyat










