

Sejarah kemunculan bank syariah pertama di dunia menandai tonggak penting dalam upaya mengintegrasikan prinsip-prinsip keuangan Islam ke dalam sistem perbankan modern.
Lahir dari kebutuhan akan lembaga keuangan yang sesuai dengan nilai-nilai syariah, pendirian bank ini tidak hanya dipicu oleh pertimbangan ekonomi semata.
Melainkan juga oleh dorongan sosial dan budaya yang berkembang di tengah masyarakat muslim yang menginginkan alternatif terhadap sistem konvensional.
Proses kelahirannya mencerminkan dinamika transisi dari sistem tradisional menuju sistem yang lebih terstruktur dan profesional, dengan tetap menjaga esensi keadilan, transparansi, dan larangan terhadap praktik riba.
Keberadaannya membuka jalan bagi terbentuknya jaringan perbankan Islam global yang terus bertumbuh pesat dan menjadi bagian tak terpisahkan dari sistem keuangan internasional hingga saat ini.
Fakta Berdirinya Bank Syariah Pertama di Dunia
Sejarah awal bank syariah menyimpan berbagai fakta menarik yang jarang diketahui publik. Beberapa di antaranya menunjukkan bagaimana gagasan sederhana mampu berkembang menjadi sistem keuangan global yang mapan.
1. Didirikan di Mesir pada tahun 1963
Kemunculan lembaga keuangan syariah pertama bermula dari kota kecil bernama Mit Ghamr di Mesir pada tahun 1963.
Inisiatif ini muncul sebagai respons terhadap keinginan masyarakat muslim untuk memiliki lembaga keuangan yang sesuai dengan prinsip-prinsip Islam, terutama dalam menghindari sistem riba.
Keberadaan lembaga tersebut bukan hanya menjadi simbol awal kebangkitan perbankan syariah, tetapi juga mencerminkan pencarian alternatif terhadap sistem perbankan konvensional yang dianggap tidak sesuai dengan nilai-nilai keadilan sosial Islam.
Model awal lembaga ini memang belum sepenuhnya berbentuk bank sebagaimana yang dikenal saat ini, namun sudah memperlihatkan struktur operasional yang sejalan dengan prinsip syariah.
Tidak ada praktik peminjaman berbunga, melainkan seluruh pembiayaan didasarkan pada kerja sama dan kepercayaan antar pihak.
Pendekatan yang digunakan menempatkan prinsip bagi hasil sebagai dasar dalam relasi ekonomi, menciptakan iklim keuangan yang lebih inklusif dan adil bagi masyarakat kecil di sekitarnya.
2. Berasal dari gagasan tokoh lokal
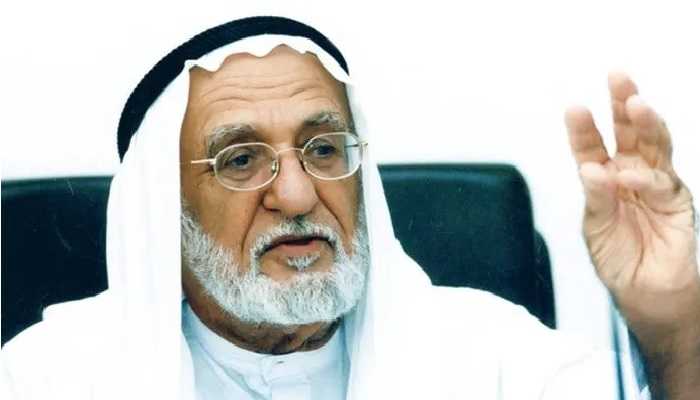
Ahmad El-Naggar, seorang ekonom Mesir lulusan Jerman, memainkan peran penting dalam merancang dan memelopori lahirnya bank syariah pertama.
Ia tidak sekadar membawa teori ke dalam praktik, melainkan juga mengadaptasikan prinsip-prinsip ekonomi Islam ke dalam bentuk lembaga keuangan modern.
Gagasannya muncul dari kegelisahan intelektual terhadap sistem perbankan yang dianggap menindas kelompok miskin melalui sistem bunga dan tekanan ekonomi lainnya.
Keterlibatan Ahmad El-Naggar mencerminkan pentingnya peran individu dalam mendorong transformasi sosial dan ekonomi.
Ketekunan dalam mengembangkan institusi yang sesuai dengan nilai-nilai Islam menjadi kunci dalam membangun model keuangan baru yang akhirnya menginspirasi banyak negara lain.
Kontribusinya diakui luas oleh para ekonom Islam dan menjadi fondasi penting dalam sejarah perkembangan perbankan syariah global.
3. Menghindari istilah “bank” secara resmi
Penggunaan istilah “bank” pada masa itu dianggap sensitif dan berpotensi memicu resistensi dari pemerintah serta masyarakat konservatif.
Oleh karena itu, lembaga keuangan syariah pertama tidak menggunakan label resmi sebagai “bank” demi menjaga keberlanjutan operasionalnya di tengah lingkungan sosial-politik yang belum sepenuhnya mendukung gagasan perbankan Islam.
Pendekatan tersebut membantu lembaga ini menghindari benturan langsung dengan otoritas keuangan yang masih mengedepankan sistem konvensional.
Strategi komunikasi ini terbukti efektif dalam memperluas penerimaan masyarakat terhadap konsep baru tersebut. Dengan menghindari label yang dianggap terlalu identik dengan sistem bunga, lembaga ini berhasil membangun kepercayaan dari masyarakat yang awalnya skeptis.
Perubahan persepsi publik terhadap fungsi lembaga ini membuka jalan bagi evolusi bentuk institusional yang kemudian diakui secara resmi sebagai bank syariah di masa mendatang.
4. Berbasis pada konsep bagi hasil
Konsep utama dalam pengelolaan keuangan lembaga ini adalah prinsip bagi hasil, yaitu keuntungan dibagi antara pemilik modal dan pengelola usaha berdasarkan kesepakatan awal.
Sistem ini menggantikan peran bunga yang umumnya digunakan dalam perbankan konvensional. Pendekatan ini memberikan alternatif yang lebih adil, karena risiko usaha juga ditanggung bersama oleh kedua belah pihak, bukan hanya oleh peminjam.
Penerapan prinsip bagi hasil mencerminkan nilai tanggung jawab sosial dan saling percaya antar pelaku ekonomi. Model ini tidak hanya mendorong kewirausahaan, tetapi juga memperkuat keberlangsungan ekonomi masyarakat kelas menengah dan bawah.
Ketika hasil usaha baik, semua pihak mendapat manfaat. Ketika hasil usaha buruk, tidak ada satu pihak pun yang menanggung beban secara sepihak, menjadikan sistem ini lebih berkeadilan.
5. Didukung oleh masyarakat desa kecil
Kesuksesan awal lembaga keuangan syariah ini sangat bergantung pada dukungan komunitas lokal di Mit Ghamr. Kepercayaan masyarakat menjadi modal sosial utama yang memungkinkan lembaga ini beroperasi dan berkembang.
Masyarakat memberikan dana simpanan secara sukarela dan bersedia mengikuti sistem pembiayaan berbasis bagi hasil tanpa keraguan.
Lingkungan sosial yang kuat dan saling percaya menciptakan ekosistem yang mendukung tumbuhnya sistem keuangan alternatif.
Dukungan masyarakat tersebut menunjukkan bahwa solusi keuangan yang berakar pada nilai budaya dan agama mampu membentuk praktik ekonomi yang berkelanjutan.
Partisipasi kolektif masyarakat juga mempercepat adopsi prinsip-prinsip syariah dalam kehidupan sehari-hari, termasuk dalam aktivitas ekonomi.
6. Tidak menggunakan agunan bunga konvensional
Model pembiayaan dalam sistem ini tidak mengenal agunan berbunga sebagaimana yang lazim ditemukan dalam sistem konvensional. Pengajuan pembiayaan lebih banyak didasarkan pada penilaian kelayakan usaha dan kepercayaan terhadap integritas peminjam.
Penekanan diletakkan pada kejujuran, tanggung jawab, dan potensi produktivitas daripada jaminan aset.
Pendekatan ini memungkinkan lebih banyak masyarakat kecil dan pelaku usaha mikro mendapatkan akses ke pembiayaan yang selama ini sulit diperoleh dari bank konvensional.
Sistem yang terbuka terhadap kolaborasi sosial ini menciptakan ruang bagi pemberdayaan ekonomi yang lebih luas, sekaligus mengurangi ketergantungan pada struktur jaminan yang memberatkan.
Pembiayaan tanpa agunan juga menjadi bentuk nyata dari inklusi keuangan yang berbasis nilai dan prinsip etika.
7. Mendapat dukungan dari pemimpin agama
Peran ulama lokal dalam mendukung lahirnya lembaga keuangan ini tidak bisa diabaikan. Para pemimpin agama memberikan legitimasi moral dan spiritual atas konsep keuangan yang dijalankan, sehingga meningkatkan kepercayaan masyarakat.
Dukungan ini menjadi faktor penting dalam memperluas jangkauan sosial dan penerimaan ide perbankan syariah di tingkat akar rumput.
Kehadiran ulama tidak hanya sebagai simbol, tetapi juga sebagai pengawas nilai-nilai syariah dalam praktik ekonomi.
Kolaborasi antara ilmuwan, praktisi ekonomi, dan tokoh agama menghasilkan bentuk institusi keuangan yang tidak hanya profesional tetapi juga sesuai dengan panduan ajaran Islam.
Sinergi ini menjadi pondasi kuat bagi keberlanjutan dan pertumbuhan perbankan syariah pada masa-masa selanjutnya.
8. Mengutamakan pembiayaan sektor riil
Fokus utama lembaga keuangan ini adalah pada sektor riil, terutama usaha kecil, pertanian, dan perdagangan mikro. Penyaluran dana diarahkan pada kegiatan produktif yang memiliki dampak langsung terhadap penguatan ekonomi masyarakat.
Pembiayaan jenis ini memberikan hasil yang konkret dalam jangka pendek sekaligus menciptakan sirkulasi ekonomi yang sehat di tingkat lokal.
Arah kebijakan ini membedakan bank syariah dari bank konvensional yang lebih banyak bergerak di sektor keuangan sekunder. Orientasi pada sektor riil memperkuat posisi perbankan syariah sebagai alat pemberdayaan masyarakat.
Dengan mendukung kegiatan ekonomi nyata, lembaga ini tidak hanya memberikan manfaat finansial, tetapi juga berperan dalam menciptakan keadilan sosial dan stabilitas ekonomi.
9. Sempat ditutup karena tekanan politik
Meskipun sukses secara lokal, lembaga ini akhirnya mengalami penutupan karena tekanan dari otoritas politik dan keuangan Mesir.
Pemerintah saat itu masih berorientasi pada sistem ekonomi konvensional dan menganggap inisiatif perbankan syariah sebagai ancaman terhadap stabilitas sistem keuangan yang ada. Tekanan politik tersebut menjadi penghalang utama bagi kelangsungan lembaga ini di fase awal.
Penutupan lembaga tersebut menjadi pelajaran penting dalam sejarah bank syariah bahwa keberhasilan teknis saja tidak cukup. Dukungan kebijakan dan keberpihakan regulasi sangat menentukan nasib lembaga keuangan syariah.
Meskipun mengalami kegagalan di tingkat operasional, ide dan semangatnya terus hidup dan menjadi inspirasi bagi kemunculan institusi serupa di berbagai negara muslim lainnya.
10. Menjadi inspirasi bank Islam modern
Model yang diperkenalkan oleh Ahmad El-Naggar dan timnya menjadi referensi utama dalam pendirian bank syariah modern, termasuk di Asia Tenggara dan Timur Tengah.
Prinsip dasar yang digunakan tetap dipertahankan, meskipun dalam skala dan bentuk kelembagaan yang lebih besar dan kompleks. Warisan dari proyek Mit Ghamr menjadi fondasi kuat bagi pertumbuhan industri keuangan syariah secara global.
Banyak institusi perbankan syariah saat ini yang mengadopsi struktur operasional dan prinsip ekonomi dari eksperimen awal tersebut. Bahkan, beberapa negara menjadikan model ini sebagai dasar dalam merumuskan regulasi perbankan Islam yang formal.
Transformasi dari konsep lokal menjadi sistem global menegaskan kekuatan ide yang berakar pada nilai spiritual dan kebutuhan ekonomi riil.
Keberadaan bank syariah pertama tidak hanya menjadi tonggak sejarah dalam dunia keuangan Islam, tetapi juga membuktikan bahwa nilai-nilai etis dapat diimplementasikan dalam sistem ekonomi modern.
Pengalaman awalnya memberikan pelajaran berharga bagi perkembangan bank syariah di berbagai negara hingga kini.
Baca Juga : Kenapa Banyak Orang Beralih ke Bank Syariah Setelah Krisis Keuangan










