

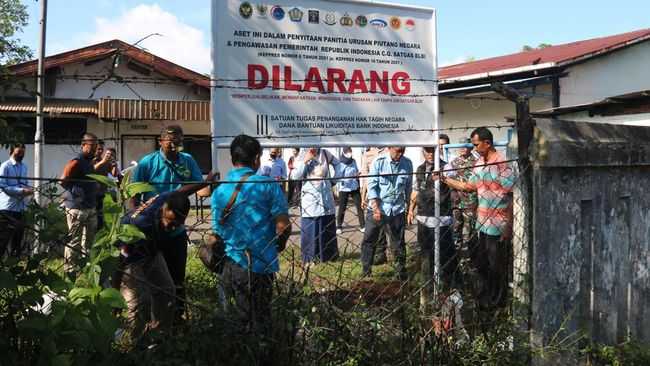
Ketika seorang debitur mengalami kesulitan dalam memenuhi kewajiban pembayaran kreditnya, situasi tersebut dapat berkembang menjadi kondisi yang lebih serius yang berdampak pada hubungan antara nasabah dan pihak bank.
Kredit yang tidak terbayar dalam jangka waktu yang lama dapat memicu tindakan lanjutan dari lembaga keuangan guna melindungi kepentingan serta menjaga stabilitas portofolio pinjaman mereka.
Ketidakmampuan memenuhi pembayaran sering kali berakar dari berbagai faktor, seperti masalah keuangan pribadi, penurunan pendapatan, atau kendala ekonomi yang lebih luas, sehingga menciptakan risiko yang signifikan bagi pemberi pinjaman.
Dalam menghadapi risiko tersebut, bank memiliki kebijakan tertentu yang telah diatur dalam perjanjian kredit serta kerangka hukum yang berlaku.
Tujuan dari langkah-langkah tersebut bukan hanya untuk memulihkan dana yang dipinjamkan, tetapi juga untuk menegakkan prinsip tanggung jawab keuangan dan menjaga kepercayaan publik terhadap sistem perbankan.
Dengan demikian, ketika kredit macet terjadi, bank akan berupaya mencari solusi yang sejalan dengan hak dan kewajiban kedua belah pihak sesuai dengan ketentuan hukum yang berlaku.
Inilah Proses Bank Menyita Aset Akibat Kredit Macet
Ketika kredit macet tidak dapat diselesaikan melalui pembayaran atau restrukturisasi, bank memiliki prosedur khusus untuk melaksanakan penyitaan aset.
Proses ini mengikuti aturan hukum dan bertujuan melindungi kepentingan bank tanpa melanggar hak debitur. Berikut adalah cara umum proses penyitaan aset akibat kredit macet.
1. Pemberian Peringatan dan Teguran Resmi
Bank akan mengirimkan surat peringatan resmi kepada debitur yang menunggak. Peringatan ini menjadi langkah awal yang menunjukkan bahwa lembaga keuangan telah mencatat adanya keterlambatan pembayaran yang signifikan.
Surat tersebut biasanya memuat rincian tunggakan, termasuk jumlah yang belum dibayar, tanggal jatuh tempo, serta peringatan mengenai kemungkinan tindakan lanjutan yang dapat diambil.
Selain itu, pemberitahuan tersebut juga memberikan kesempatan kepada debitur untuk segera menyelesaikan kewajiban atau menghubungi pihak bank guna membahas potensi solusi.
Pemberian peringatan dan teguran resmi memiliki dasar hukum yang kuat dalam perjanjian kredit dan peraturan perbankan yang berlaku.
Langkah ini bertujuan tidak hanya untuk memberi tahu tentang pelanggaran pembayaran, tetapi juga untuk memberikan kesempatan terakhir bagi debitur memperbaiki kondisi kreditnya.
Pihak bank berkewajiban menunjukkan itikad baik dengan menawarkan peringatan sebelum mengambil tindakan lebih keras. Dengan begitu, proses penyelesaian masalah kredit tetap mempertimbangkan keadilan dan perlindungan hak kedua belah pihak.
2. Negosiasi atau Restrukturisasi Kredit
Bank biasanya menawarkan restrukturisasi untuk meringankan beban pembayaran debitur. Pada tahap ini, lembaga keuangan berusaha mengevaluasi situasi keuangan debitur dan mencari solusi yang memungkinkan kredit tetap berjalan.
Bentuk restrukturisasi dapat berupa perpanjangan jangka waktu pinjaman, pengurangan suku bunga, penjadwalan ulang pembayaran, atau penggabungan utang. Tujuan utama dari langkah ini adalah untuk mencegah kerugian yang lebih besar bagi kedua pihak.
Negosiasi atau restrukturisasi kredit menunjukkan upaya bank untuk tidak langsung mengambil tindakan hukum. Proses ini mencerminkan prinsip kehati-hatian serta keinginan untuk menjaga hubungan jangka panjang dengan debitur.
Selain itu, restrukturisasi memberikan peluang bagi debitur yang mengalami kesulitan sementara agar dapat pulih secara finansial. Dengan strategi ini, bank dan debitur dapat menghindari konsekuensi lebih berat seperti penyitaan aset atau catatan buruk pada sistem informasi debitur.
3. Penetapan Kredit sebagai Non Performing Loan
Jika gagal bayar berlanjut, kredit diklasifikasikan sebagai kredit bermasalah. Bank memiliki kriteria tertentu yang menentukan kapan sebuah pinjaman dianggap sebagai Non Performing Loan (NPL).
Umumnya, kredit dikategorikan NPL apabila pembayaran pokok atau bunga telah menunggak lebih dari 90 hari. Klasifikasi ini penting untuk keperluan akuntansi dan pengelolaan risiko lembaga keuangan.
Setelah kredit masuk dalam kategori bermasalah, bank wajib melaporkannya kepada regulator seperti Otoritas Jasa Keuangan (OJK). Status NPL menunjukkan bahwa kredit tersebut membawa risiko tinggi bagi keberlanjutan keuangan bank.
Langkah ini juga membuka pintu bagi bank untuk melakukan tindakan hukum sesuai ketentuan yang berlaku. Dengan pengakuan resmi terhadap status kredit macet, proses penyitaan aset dapat dipersiapkan sesuai prosedur hukum.
4. Penunjukan Tim Penagihan Khusus
Tim internal atau pihak ketiga ditunjuk untuk menangani penyelesaian. Setelah kredit ditetapkan sebagai bermasalah, bank membentuk atau mengalihkan kasus tersebut ke tim penagihan khusus.
Tim ini terdiri dari para profesional yang memiliki keahlian dalam negosiasi, hukum, dan pengelolaan kredit bermasalah. Mereka bertugas untuk menghubungi debitur, mengevaluasi potensi penyelesaian, dan mempersiapkan langkah hukum bila diperlukan.
Dalam beberapa kasus, bank juga dapat menunjuk pihak ketiga seperti agen penagihan atau firma hukum. Penggunaan pihak eksternal sering dilakukan apabila kasus kredit macet tergolong kompleks atau melibatkan nilai yang besar.
Langkah ini memungkinkan bank mengakses keahlian tambahan serta mempercepat proses penyelesaian. Keberadaan tim khusus menunjukkan keseriusan bank dalam menuntaskan kredit bermasalah secara profesional dan sesuai regulasi.
5. Pemberitahuan Rencana Penyitaan Aset
Bank mengirimkan pemberitahuan resmi tentang rencana penyitaan. Surat pemberitahuan tersebut berfungsi memberi tahu debitur bahwa upaya negosiasi atau penyelesaian damai tidak berhasil.
Dokumen ini mencantumkan rincian aset yang akan disita, dasar hukum tindakan tersebut, dan jadwal pelaksanaan penyitaan apabila tidak ada penyelesaian lebih lanjut.
Pemberitahuan rencana penyitaan bukan sekadar formalitas, melainkan bagian penting dari proses hukum yang adil. Bank wajib memberikan waktu yang cukup kepada debitur untuk merespons atau mengambil langkah hukum jika merasa keberatan.
Dengan langkah ini, transparansi dijaga dan hak debitur tetap dihormati meskipun proses hukum telah memasuki tahap serius. Hal tersebut juga menciptakan catatan resmi yang dapat digunakan dalam proses pengadilan selanjutnya.
6. Pemeriksaan Legalitas Jaminan
Dokumen aset jaminan diperiksa untuk memastikan keabsahannya. Sebelum penyitaan dapat dilaksanakan, bank melakukan verifikasi atas dokumen legalitas jaminan yang telah diberikan oleh debitur.
Proses ini meliputi pemeriksaan sertifikat kepemilikan, keabsahan agunan, dan ketiadaan sengketa hukum yang dapat menghalangi penyitaan.
Langkah pemeriksaan legalitas bertujuan mencegah terjadinya pelanggaran hukum atau sengketa yang lebih besar. Apabila ditemukan ketidaksesuaian atau sengketa atas aset jaminan, proses penyitaan dapat ditunda atau dialihkan ke penyelesaian hukum lainnya.
Verifikasi ini menjadi aspek penting dalam memastikan bahwa tindakan bank sesuai dengan prinsip kehati-hatian dan mematuhi seluruh peraturan perundang-undangan.
7. Pengajuan Eksekusi ke Pengadilan
Jika diperlukan, bank mengajukan permohonan eksekusi melalui pengadilan. Proses hukum ini dilakukan apabila debitur tidak memberikan persetujuan atas penyitaan atau terdapat kendala lain yang menghalangi tindakan langsung.
Pengajuan ke pengadilan memberikan dasar hukum yang kuat untuk melaksanakan eksekusi sesuai dengan ketentuan yang berlaku.
Permohonan eksekusi ke pengadilan melibatkan penyusunan dokumen resmi yang menjelaskan kronologi kredit macet dan upaya penyelesaian yang telah dilakukan. Hakim akan menilai apakah permintaan eksekusi memenuhi syarat hukum.
Apabila disetujui, pengadilan akan mengeluarkan penetapan eksekusi yang menjadi landasan pelaksanaan penyitaan oleh pejabat berwenang.
8. Pelaksanaan Penyitaan oleh Juru Sita
Penyitaan dilakukan oleh pejabat yang berwenang seperti juru sita pengadilan. Setelah mendapatkan penetapan eksekusi, bank bersama juru sita akan melaksanakan penyitaan sesuai dengan prosedur hukum.
Proses ini dilakukan dengan pengawasan aparat hukum untuk menjaga ketertiban dan menghindari potensi konflik.
Pelaksanaan penyitaan diawali dengan pemberitahuan kepada debitur tentang tanggal dan waktu pelaksanaan. Juru sita kemudian mencatat aset yang disita dan membuat berita acara sebagai bukti hukum.
Seluruh proses dilakukan secara terbuka dan transparan untuk memastikan semua pihak memahami tindakan yang diambil serta dasar hukumnya.
9. Lelang atau Penjualan Aset
Aset yang disita dijual melalui lelang atau metode lain yang sah. Lelang menjadi metode paling umum karena memberikan kesempatan kepada publik untuk membeli aset tersebut.
Proses lelang dilakukan sesuai aturan yang ditetapkan oleh negara dan biasanya diumumkan kepada publik melalui media resmi.
Dalam beberapa kasus, aset dapat dijual langsung apabila lelang tidak menghasilkan pembeli yang memenuhi syarat.
Penjualan aset bertujuan mengoptimalkan nilai pengembalian agar sebisa mungkin menutupi tunggakan kredit. Proses ini harus mematuhi prinsip keterbukaan, akuntabilitas, dan mendapatkan pengawasan yang memadai dari otoritas terkait.
10. Penggunaan Hasil Penjualan untuk Pelunasan
Dana hasil penjualan digunakan untuk melunasi kewajiban kredit. Setelah aset terjual, hasil penjualan dialokasikan untuk menutupi pokok utang, bunga, serta biaya lain yang timbul selama proses penagihan dan penyitaan.
Jika terdapat kelebihan dana setelah semua kewajiban dilunasi, sisa dana tersebut akan dikembalikan kepada debitur.
Penggunaan hasil penjualan diatur dengan prinsip keadilan dan sesuai dengan peraturan perbankan.
Proses ini menandai penyelesaian akhir dari kredit macet dan menjadi bukti bahwa bank telah menempuh seluruh prosedur yang sah dan adil. Selain itu, penyelesaian ini memberikan kejelasan hukum bagi semua pihak yang terlibat.
Proses ini bertujuan menyeimbangkan hak bank sebagai kreditur dan hak debitur sebagai pemilik aset. Semua langkah dilakukan sesuai ketentuan hukum untuk memastikan keadilan bagi kedua pihak.
Baca Juga : Inilah 10 Solusi Menghadapi Teror Debt Collector dari Pinjaman Online










