

Mengelola keuangan melalui layanan perbankan modern telah menjadi bagian tak terpisahkan dari aktivitas finansial masyarakat, baik untuk keperluan pribadi maupun bisnis.
Dalam setiap transaksi atau penggunaan fasilitas perbankan, terdapat berbagai komponen biaya yang sering kali tidak disadari atau luput dari perhatian, meskipun memiliki dampak signifikan terhadap keseimbangan keuangan jangka panjang.
Kebutuhan akan kemudahan akses, kecepatan layanan, dan fitur digital yang semakin kompleks justru sering menyimpan potensi beban biaya tambahan yang tersembunyi dalam ketentuan layanan yang tidak selalu dijelaskan secara gamblang.
Tanpa pemahaman yang rinci mengenai mekanisme dan ketentuan operasional bank, pengguna rentan mengalami pengurangan saldo secara berkala atau tiba-tiba, yang seringkali baru disadari setelah terjadi akumulasi.
Oleh karena itu, penting untuk membangun kesadaran kritis terhadap cara kerja bank serta menyikapi dengan teliti setiap aspek administratif agar penggunaan layanan keuangan tetap efisien dan tidak membebani keuangan secara tak terduga.
Trik Menghindari Biaya Tersembunyi Saat Gunakan Layanan Bank
Berikut adalah berbagai trik yang dapat diterapkan agar tidak terjebak dalam biaya tersembunyi saat menggunakan layanan perbankan, terutama dalam situasi yang tampak biasa namun menyimpan potensi pengeluaran tak terduga:
1. Pahami detail biaya administrasi bulanan
Menelusuri rincian biaya administrasi yang diberlakukan oleh pihak bank menjadi langkah awal dalam menjaga efisiensi keuangan pribadi.
Banyak nasabah yang tidak menyadari bahwa biaya administrasi rekening tabungan, baik dalam bentuk bulanan maupun tahunan, bisa menyusutkan saldo secara bertahap.
Informasi tentang biaya tersebut biasanya tersedia di situs resmi bank atau dalam dokumen saat pembukaan rekening, namun tidak selalu dijelaskan secara langsung oleh petugas layanan.
Kecermatan dalam membaca ketentuan dan membandingkan antara satu jenis rekening dengan yang lain akan membantu menentukan pilihan produk bank yang paling sesuai dengan kebutuhan serta beban biaya yang paling ringan.
Beberapa bank memberikan keringanan biaya administrasi apabila pengguna memenuhi syarat tertentu, seperti saldo minimum tertentu atau penggunaan aktif layanan digital banking.
Dalam kasus lain, justru biaya administrasi meningkat jika rekening jarang digunakan atau tidak memenuhi ketentuan yang telah ditetapkan. Akumulasi biaya administrasi ini bisa menjadi beban yang cukup besar apabila dibiarkan tanpa pengawasan.
Memastikan pemahaman terhadap seluruh komponen biaya dan mengevaluasi ulang jenis rekening yang digunakan secara berkala akan mengurangi risiko kehilangan dana secara perlahan tanpa disadari.
2. Cermati syarat saldo minimum rekening
Bank biasanya menerapkan ketentuan saldo minimum sebagai syarat agar rekening tetap aktif tanpa terkena biaya tambahan. Bila saldo dalam rekening jatuh di bawah batas minimum tersebut, maka sistem secara otomatis akan mengenakan biaya penalti setiap bulan.
Potongan ini sering kali luput dari perhatian nasabah karena jumlahnya tidak besar, namun jika terjadi secara terus-menerus, dampaknya cukup terasa dalam jangka panjang.
Oleh sebab itu, memahami dengan seksama batas saldo minimum serta jenis rekening yang digunakan merupakan langkah penting untuk menjaga saldo tetap utuh.
Selain menghindari potensi penalti, menjaga saldo di atas batas minimum juga menunjukkan kestabilan dalam pengelolaan keuangan pribadi.
Banyak nasabah yang tidak menyadari saat saldo mendekati batas minimum, terutama setelah melakukan serangkaian transaksi kecil yang tampak sepele.
Pengecekan berkala dan kebiasaan mengelola transaksi masuk dan keluar dengan cermat akan membantu menghindari jebakan biaya tersembunyi akibat kelalaian kecil.
Mengatur notifikasi atau pengingat untuk memastikan saldo tetap ideal dapat menjadi solusi preventif yang sederhana namun efektif.
3. Gunakan ATM dari jaringan bank sendiri
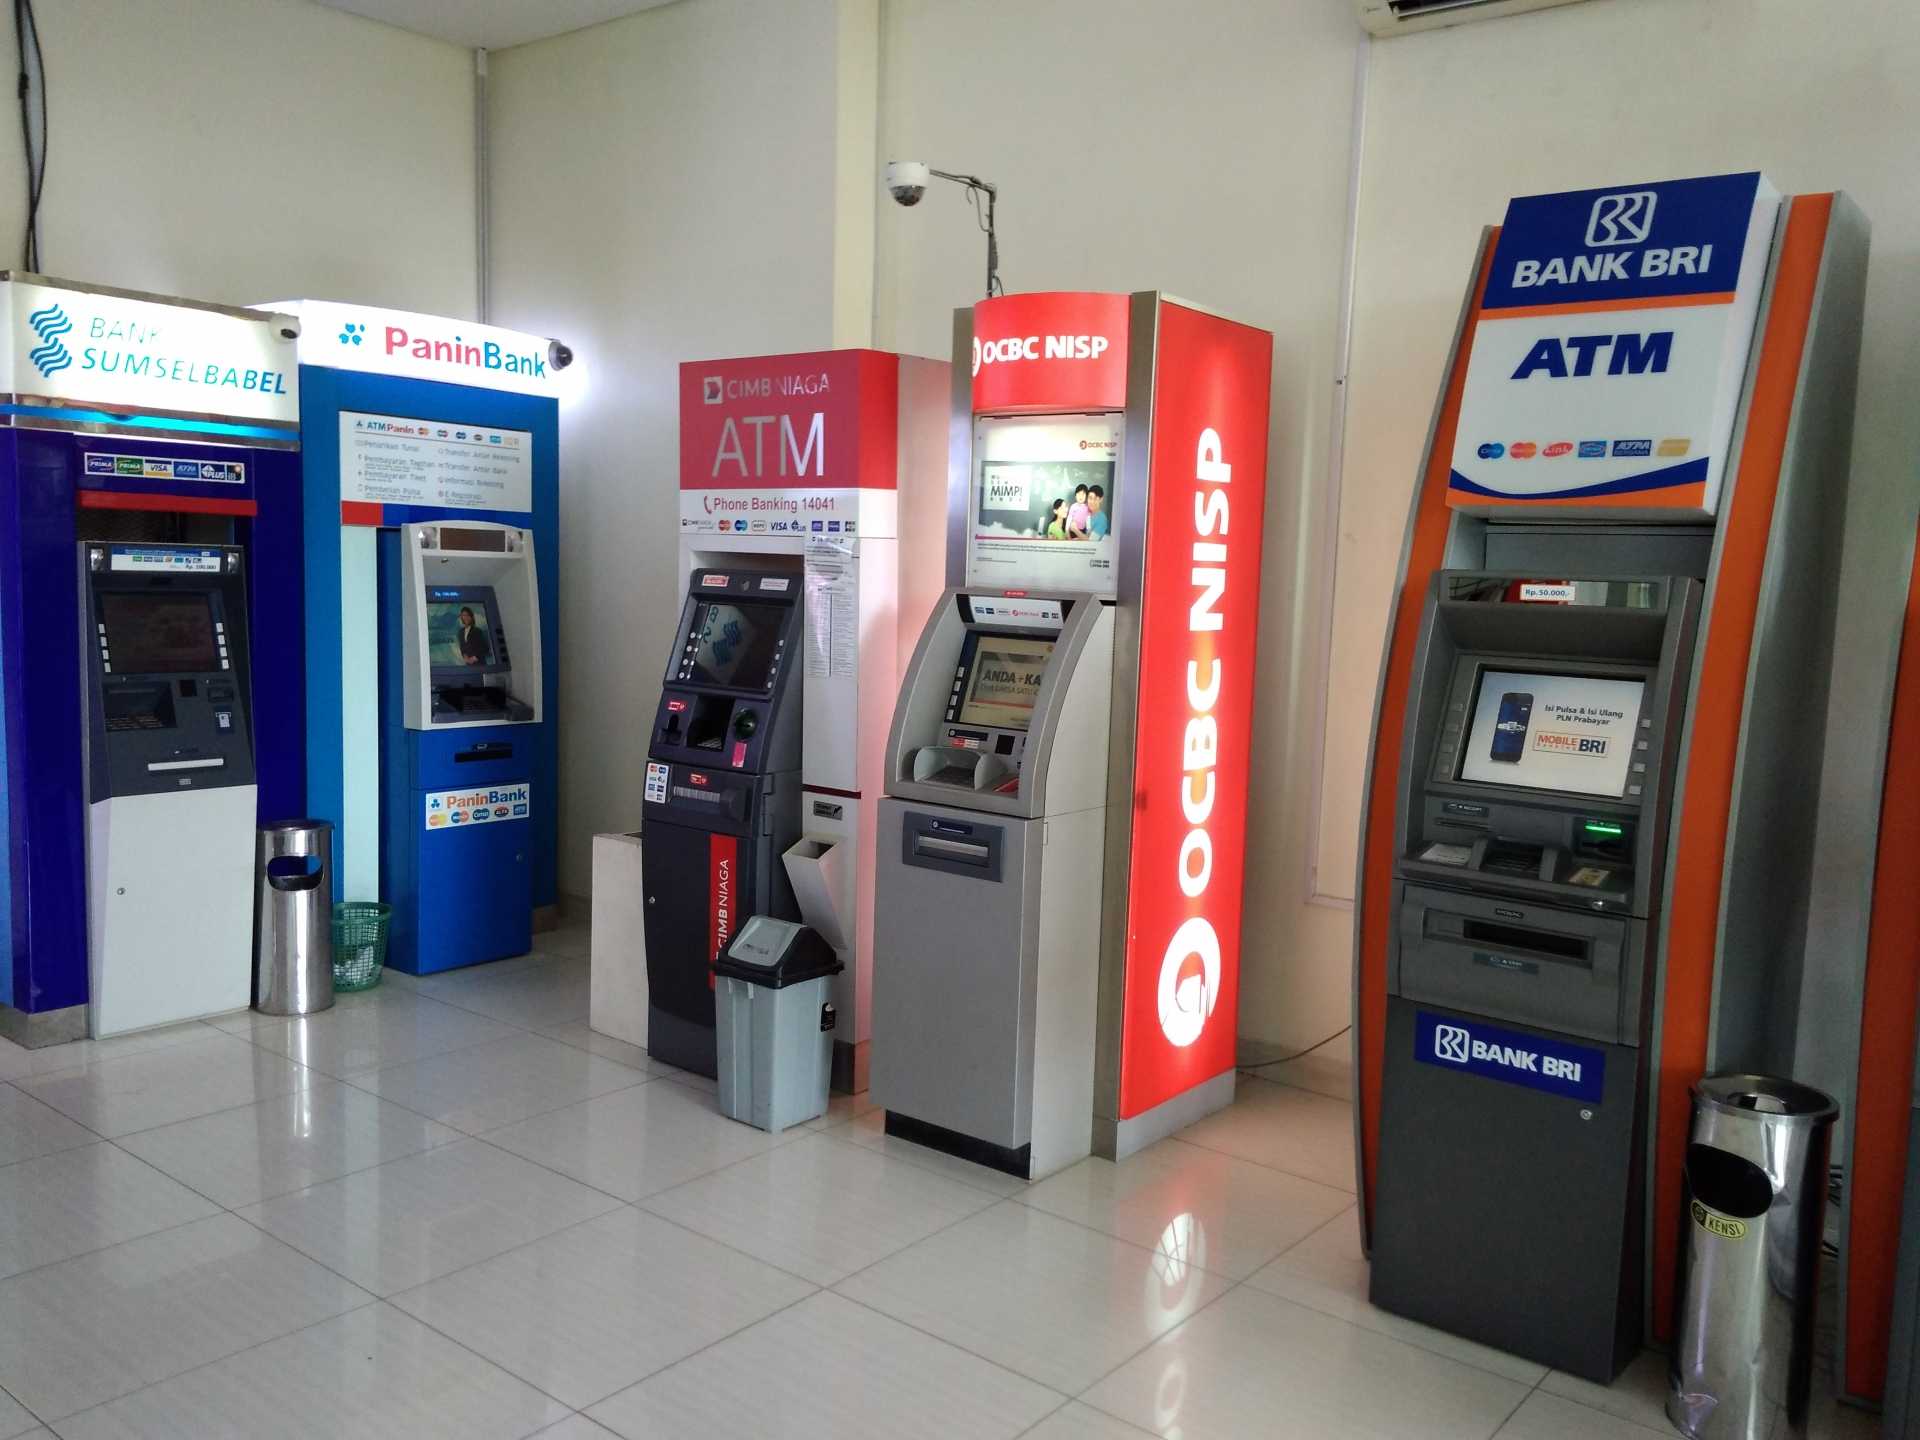
Penggunaan mesin ATM dari bank yang berbeda kerap menimbulkan biaya tambahan yang secara nominal tidak besar, namun berulang dan membebani saldo jika dilakukan terus-menerus.
Biaya transaksi seperti penarikan tunai atau cek saldo antarbank sering kali diterapkan tanpa pemberitahuan yang jelas di awal.
Dalam kondisi darurat atau kebutuhan mendesak, pengguna biasanya tidak memperhatikan jaringan ATM dan langsung melakukan transaksi tanpa mempertimbangkan konsekuensinya.
Pemahaman terhadap jaringan kerja sama antarbank serta pemilihan lokasi ATM yang tepat menjadi langkah strategis untuk menekan biaya tersebut.
Menghindari penggunaan ATM di luar jaringan sendiri tidak hanya menghemat biaya, tetapi juga meningkatkan disiplin dalam pengelolaan dana tunai. Beberapa bank memberikan fitur pelacakan lokasi ATM terdekat milik sendiri melalui aplikasi mobile yang memudahkan pencarian.
Selain itu, beberapa jaringan bank menyediakan kemitraan bebas biaya antarbank dalam kelompok tertentu yang bisa dimanfaatkan secara optimal.
Mengenali detail jaringan kerja sama ATM akan sangat berguna untuk mengambil keputusan yang efisien dalam aktivitas perbankan harian.
4. Periksa biaya transfer antarbank digital
Layanan perbankan digital menawarkan kemudahan transfer dana secara cepat, namun tidak semua transaksi antarbank bersifat gratis. Beberapa aplikasi pihak ketiga atau bahkan platform resmi bank tetap mengenakan biaya transfer meskipun tampak seolah tanpa beban.
Perbedaan nominal biaya, skema gratis terbatas per bulan, atau ketentuan saldo minimum seringkali tidak diperhatikan oleh pengguna.
Menelusuri syarat dan ketentuan dari masing-masing platform digital menjadi keharusan agar tidak terjebak dalam potongan dana yang berulang tanpa peringatan.
Memilih layanan yang menyediakan kuota transfer gratis antarbank atau mengenali batas kuota gratis yang diberikan per bulan dapat membantu menghindari akumulasi biaya tersembunyi.
Penggunaan aplikasi agregator seperti BI-FAST, Flip, atau sistem transfer instan tertentu sering kali lebih efisien jika dimanfaatkan dengan benar.
Namun, tidak semua fitur tersebut bersifat otomatis, sehingga perlu aktivasi atau pemahaman teknis yang jelas dari penggunanya.
Kedisiplinan dalam memilih metode transfer yang tepat serta verifikasi sebelum mengirim dana akan menghindarkan dari beban biaya tambahan yang tidak diperlukan.
5. Hindari tarik tunai dengan kartu kredit
Menggunakan kartu kredit untuk menarik uang tunai dari ATM sangat tidak disarankan karena akan dikenakan bunga tinggi dan biaya tarik tunai langsung sejak hari pertama.
Tidak seperti transaksi belanja yang memiliki masa tenggang pembayaran, penarikan tunai lewat kartu kredit langsung dihitung sebagai utang berbunga.
Banyak pengguna yang tidak menyadari struktur bunga dan biaya tambahan yang dikenakan, sehingga menganggapnya sebagai fasilitas dana cepat tanpa konsekuensi besar.
Memahami mekanisme kerja kartu kredit sangat penting untuk menghindari kerugian finansial akibat keputusan yang kurang tepat.
Selain bunga tinggi, biaya layanan tarik tunai biasanya dikenakan dalam bentuk persentase dari jumlah uang yang ditarik, yang dapat mencapai 4% atau lebih.
Nilai tersebut, meskipun tampak kecil, akan menumpuk jika dilakukan secara berulang. Lebih baik mempertimbangkan penggunaan dana darurat dari rekening tabungan atau memanfaatkan fitur paylater dengan bunga yang lebih rendah jika membutuhkan uang tunai.
Membatasi penggunaan kartu kredit hanya untuk transaksi non-tunai dan pembayaran terjadwal akan membantu menjaga stabilitas keuangan serta menghindarkan dari jeratan biaya yang sulit dilunasi.
6. Tutup rekening yang sudah tidak aktif
Rekening yang tidak digunakan dalam jangka waktu lama tetap berisiko dikenai biaya administrasi bulanan atau penalti saldo minimum, bahkan jika tidak ada aktivitas transaksi.
Saldo dalam rekening tersebut bisa terkikis perlahan tanpa disadari hingga akhirnya habis oleh biaya otomatis yang berjalan. Banyak orang yang membuka beberapa rekening untuk keperluan berbeda namun lupa menutup salah satunya ketika sudah tidak terpakai.
Kondisi tersebut membuka peluang kerugian kecil namun konsisten yang seharusnya bisa dihindari.
Menutup rekening yang sudah tidak digunakan merupakan langkah pencegahan yang efisien untuk menghindari biaya tersembunyi jangka panjang.
Proses penutupan biasanya tidak memerlukan waktu lama dan dapat dilakukan melalui kantor cabang atau aplikasi digital, tergantung kebijakan bank. Sebelum menutup, pastikan tidak ada tagihan otomatis atau transaksi tertunda yang masih terkait dengan rekening tersebut.
Evaluasi berkala terhadap semua rekening yang dimiliki akan membantu menjaga efisiensi pengelolaan keuangan dan mencegah kerugian dari biaya yang tidak lagi relevan.
7. Tanyakan biaya tersembunyi saat pembukaan
Mengumpulkan informasi secara langsung dari petugas bank saat membuka rekening sangat membantu dalam memahami potensi biaya tersembunyi.
Meskipun brosur atau laman resmi mencantumkan informasi umum, beberapa rincian khusus sering hanya dijelaskan jika ditanyakan secara spesifik.
Banyak pengguna baru yang mengabaikan proses tanya-jawab mendalam karena fokus pada proses pembukaan rekening, bukan pada detail biaya yang menyertainya. Kewaspadaan dalam tahap awal ini berperan besar dalam menghindari kejutan biaya di kemudian hari.
Selain biaya administrasi dan saldo minimum, penting juga untuk mengetahui biaya tutup rekening, biaya cetak ulang buku tabungan, serta ketentuan penalti untuk transaksi tertentu.
Setiap jenis rekening memiliki karakteristik yang berbeda, sehingga pendekatan aktif dalam menggali informasi menjadi langkah strategis. Semakin banyak informasi yang diketahui sejak awal, semakin kecil kemungkinan munculnya potongan tak terduga.
Transparansi sejak proses pembukaan akan membangun landasan yang kuat dalam pengelolaan keuangan pribadi yang bijak.
8. Gunakan fitur notifikasi transaksi real-time
Mengaktifkan fitur notifikasi langsung dari aplikasi perbankan akan memberikan informasi secara instan setiap kali terjadi transaksi, baik masuk maupun keluar.
Keberadaan fitur ini memungkinkan deteksi cepat terhadap potongan biaya yang tidak dikenali atau kesalahan sistem yang bisa langsung dilaporkan.
Tanpa notifikasi semacam ini, pengguna hanya menyadari adanya pengurangan saldo saat mengecek mutasi atau laporan bulanan. Peningkatan kesadaran dan kecepatan reaksi menjadi keunggulan utama dari sistem pemberitahuan otomatis tersebut.
Banyak bank sudah menyediakan fitur ini secara gratis melalui SMS, email, atau aplikasi mobile banking. Beberapa layanan bahkan memungkinkan personalisasi notifikasi berdasarkan jenis transaksi atau jumlah tertentu.
Mengatur fitur ini dengan baik akan memperkuat kendali terhadap aktivitas finansial dan meminimalkan risiko kehilangan dana tanpa penjelasan.
Fitur notifikasi bukan hanya alat pelacak transaksi, tetapi juga sarana penting dalam mendeteksi biaya tersembunyi yang secara teknis sah namun merugikan apabila tidak diketahui secara langsung.
Setiap langkah di atas bertujuan untuk menciptakan kebiasaan cermat dalam memanfaatkan produk perbankan yang tampak sederhana tetapi memiliki konsekuensi jangka panjang.
Melalui kesadaran sejak awal, pengguna layanan dapat menjaga stabilitas keuangan serta menghindari potensi kerugian akibat kurangnya informasi.
Transparansi dalam penggunaan layanan adalah fondasi penting agar pengelolaan keuangan tetap terkontrol dan aman dari beban biaya tidak terduga.
Baca Juga : Cara Efektif Mengelola Keuangan Usaha Kecil Agar Berkembang










