

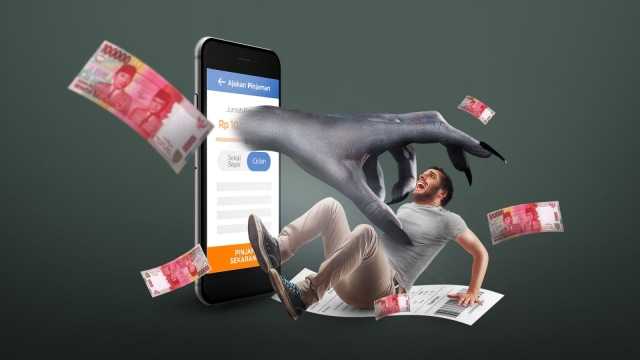
Pertumbuhan teknologi finansial yang pesat telah membuka akses yang lebih luas terhadap layanan pinjaman berbasis aplikasi, namun kemudahan ini sering dimanfaatkan oleh oknum tidak bertanggung jawab untuk menjerat pengguna dalam sistem yang merugikan.
Banyak individu tertarik oleh proses pencairan dana yang cepat dan persyaratan yang minim, tanpa menyadari konsekuensi tersembunyi yang bisa membebani secara finansial maupun psikologis.
Ketidaktahuan terhadap ketentuan pinjaman, serta minimnya literasi digital, membuat banyak pihak terjebak dalam praktik bunga yang mencekik, penyalahgunaan data pribadi, hingga tekanan dari penagihan yang tidak etis.
Fenomena ini tidak hanya terjadi pada kalangan ekonomi menengah ke bawah, tetapi juga merambah kelompok berpendidikan yang tidak waspada terhadap risiko yang ditimbulkan.
Oleh karena itu, diperlukan kewaspadaan dan pemahaman yang kuat agar masyarakat dapat melindungi diri dari jebakan finansial yang dapat merusak kestabilan hidup jangka panjang.
Tips Menghindari Jeratan Pinjaman Online
Berikut adalah berbagai tips menghindari jeratan pinjaman online yang merugikan :
1. Teliti Legalitas Aplikasi Pinjaman
Memastikan bahwa aplikasi pinjaman online telah terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK) adalah langkah utama yang harus dilakukan sebelum memutuskan untuk mengajukan pinjaman.
Aplikasi legal biasanya mencantumkan nomor izin dan terdaftar dalam situs resmi OJK, serta memiliki standar perlindungan konsumen yang lebih ketat dibandingkan aplikasi ilegal.
Selain itu, aplikasi yang diawasi secara resmi memiliki prosedur penagihan yang sesuai dengan regulasi, tidak melibatkan ancaman atau penyebaran data pribadi, dan menyajikan informasi secara transparan.
Langkah pengecekan ini bisa dilakukan secara online dalam waktu singkat, namun manfaatnya sangat signifikan dalam menghindarkan diri dari praktik pinjaman ilegal.
Aplikasi bodong atau tidak terdaftar sering menyamar dengan nama yang menyerupai aplikasi legal dan menawarkan syarat yang sangat mudah. Pengguna awam yang tidak hati-hati akan tergiur dengan janji pencairan instan tanpa memeriksa legalitas aplikasi terlebih dahulu.
Akibatnya, mereka berisiko terjerat bunga tidak masuk akal, akses ilegal terhadap data pribadi, dan teror penagihan yang tidak manusiawi. Dengan membiasakan diri memverifikasi keabsahan aplikasi, peluang untuk masuk ke dalam jerat pinjol ilegal dapat ditekan secara signifikan.
2. Hindari Pengajuan Pinjaman secara Emosional
Mengambil keputusan pinjaman dalam kondisi emosional, seperti saat terdesak kebutuhan mendadak, dapat membuat seseorang abai terhadap risiko jangka panjang.
Saat dalam tekanan, banyak individu cenderung mengabaikan membaca syarat dan ketentuan yang berlaku, bahkan tidak memikirkan kemampuan bayar dalam jangka waktu tertentu.
Kebiasaan seperti ini membuka peluang besar terjerumus ke dalam utang berbunga tinggi dan cicilan yang sulit dilunasi. Ketidaktelitian tersebut biasanya baru disadari saat tagihan mulai membengkak dan teror penagihan datang menghantui.
Sikap rasional dan tenang dalam merespons kebutuhan keuangan mendadak adalah kunci agar tidak terjebak dalam keputusan yang gegabah.
Sebaiknya, lakukan evaluasi mendalam terlebih dahulu terhadap kebutuhan tersebut, bandingkan beberapa opsi, dan hitung kemampuan finansial secara realistis.
Menunda keputusan beberapa jam atau hari untuk berpikir jernih jauh lebih aman dibandingkan langsung menyetujui pinjaman dengan risiko besar.
Pendekatan yang rasional dapat membantu menjaga stabilitas keuangan dan menghindari dampak psikologis yang ditimbulkan oleh utang bermasalah.
3. Jangan Pernah Berikan Akses Data Pribadi Sembarangan
Banyak aplikasi pinjaman online yang meminta akses terhadap data pribadi di ponsel, seperti kontak, galeri foto, hingga lokasi. Akses ini sering disalahgunakan oleh aplikasi ilegal untuk menekan dan mempermalukan pengguna ketika terjadi keterlambatan pembayaran.
Penagihan melalui kontak darurat yang diambil tanpa izin, serta penyebaran foto atau data pribadi, sering menjadi senjata utama para penagih yang tidak bertanggung jawab. Hal tersebut sangat merugikan secara mental dan sosial, terutama jika melibatkan orang-orang terdekat.
Membatasi izin akses aplikasi hanya pada data yang relevan adalah bentuk perlindungan diri yang penting. Sebelum menginstal aplikasi pinjaman, periksa dengan seksama jenis izin yang diminta dan tolak bila terasa tidak masuk akal.
Menggunakan perangkat kedua tanpa informasi pribadi juga bisa menjadi pilihan alternatif jika tetap ingin menggunakan layanan pinjaman namun ingin menjaga privasi.
Perlindungan data pribadi tidak hanya penting untuk menghindari penyalahgunaan, tetapi juga untuk menjaga kehormatan dan kenyamanan dalam kehidupan sehari-hari.
4. Hitung Kemampuan Bayar dengan Teliti
Salah satu penyebab utama gagal bayar pinjaman online adalah tidak adanya perhitungan rinci mengenai kemampuan membayar cicilan.
Banyak pengguna hanya terpaku pada jumlah uang yang diterima, tanpa menghitung bunga, biaya administrasi, dan total kewajiban yang harus dibayarkan.
Tanpa simulasi pembayaran yang cermat, utang bisa menjadi beban berlarut-larut yang semakin sulit dilunasi. Kesalahan ini akan berdampak pada arus kas bulanan dan mengganggu kebutuhan pokok lainnya.
Menyiapkan simulasi keuangan sederhana sebelum mengajukan pinjaman bisa mencegah timbulnya beban keuangan yang tak terkendali.
Perlu mempertimbangkan pengeluaran rutin, tabungan, serta potensi pendapatan untuk memastikan bahwa cicilan dapat dibayarkan tepat waktu. Jika cicilan melebihi 30% dari total pendapatan, sebaiknya pertimbangkan kembali keputusan untuk meminjam.
Pendekatan realistis semacam ini membantu menjaga keseimbangan keuangan jangka panjang dan menghindari risiko utang macet.
5. Waspadai Bunga dan Denda Tersembunyi
Banyak pinjaman online yang tampak menawarkan bunga rendah, tetapi sebenarnya membebankan biaya tersembunyi dalam bentuk administrasi, denda keterlambatan, atau biaya lain yang tidak dijelaskan secara rinci.
Informasi semacam ini sering disembunyikan di bagian syarat dan ketentuan yang sulit ditemukan atau ditulis dengan bahasa teknis yang tidak mudah dipahami.
Akibatnya, total kewajiban pembayaran menjadi jauh lebih besar dari perkiraan awal. Banyak kasus di mana jumlah yang harus dikembalikan bisa melebihi dua hingga tiga kali lipat dari pinjaman awal.
Memahami struktur bunga dan semua komponen biaya sebelum menyetujui perjanjian pinjaman sangat penting agar tidak tertipu.
Membaca dengan cermat setiap informasi yang disediakan, termasuk durasi pinjaman, jumlah angsuran, dan skema penalti, akan membantu dalam pengambilan keputusan yang bijak.
Jika terdapat hal-hal yang tidak jelas, lebih baik menunda atau membatalkan pengajuan sampai memperoleh kejelasan penuh. Pemahaman menyeluruh terhadap biaya total akan memberikan perlindungan terhadap risiko pinjaman yang memberatkan.
6. Jangan Mengandalkan Pinjol untuk Kebutuhan Rutin
Menggunakan pinjaman online untuk membiayai kebutuhan sehari-hari seperti makan, transportasi, atau tagihan bulanan menciptakan pola ketergantungan yang sangat berbahaya.
Pendapatan yang habis untuk membayar cicilan membuat individu cenderung kembali meminjam, sehingga menciptakan lingkaran utang tanpa ujung.
Ketergantungan semacam ini menyebabkan stres finansial berkepanjangan dan membuat pengelolaan keuangan menjadi tidak sehat.
Pada akhirnya, individu tidak hanya mengalami kesulitan membayar pinjaman, tetapi juga kehilangan kontrol terhadap kondisi ekonominya sendiri.
Pinjaman seharusnya digunakan untuk kebutuhan produktif atau keadaan darurat yang benar-benar tidak bisa ditunda. Dengan menahan diri dari penggunaan pinjaman untuk konsumsi rutin, stabilitas finansial dapat dipertahankan lebih lama.
Perlu dibuat batasan yang jelas antara kebutuhan primer dan keinginan jangka pendek agar tidak terjebak dalam kebiasaan berutang. Gaya hidup hemat dan manajemen anggaran yang baik adalah langkah penting dalam mencegah ketergantungan terhadap layanan pinjaman instan.
7. Prioritaskan Sumber Dana yang Lebih Aman
Sebelum memutuskan untuk menggunakan layanan pinjaman online, pertimbangkan terlebih dahulu alternatif pembiayaan lain yang lebih aman dan terjangkau.
Bantuan keluarga, koperasi, atau program pemerintah seringkali menawarkan skema pinjaman yang lebih ringan dan transparan. Pilihan-pilihan ini tidak hanya lebih aman dari segi hukum, tetapi juga minim risiko dalam hal penyalahgunaan data dan penagihan tidak etis.
Terlebih lagi, lembaga formal umumnya memiliki mekanisme penyelesaian yang lebih adil ketika terjadi keterlambatan pembayaran.
Mengakses sumber dana yang memiliki pengawasan resmi memberikan ketenangan lebih bagi peminjam. Risiko jangka panjang terhadap reputasi, stabilitas psikologis, dan kondisi sosial juga dapat diminimalisir.
Jika tetap memilih pinjaman online, pastikan bahwa semua aspek legalitas, suku bunga, dan sistem pembayaran telah dipahami dengan benar. Langkah preventif ini jauh lebih efektif dibanding harus menghadapi kerugian akibat keputusan yang tergesa-gesa.
Menjaga kewaspadaan dan disiplin dalam mengelola keputusan keuangan sangat penting untuk menghindari kerugian akibat pinjaman online. Setiap langkah yang diambil dengan penuh pertimbangan akan membantu menjaga kestabilan hidup secara menyeluruh.
Baca Juga : 8 Cara Laporkan Penipuan Pinjaman Online ke OJK dan Polisi










